

こんにちは、ワンキャリ編集部です。
本記事では知らないと損をする「給料」と「給与」の違いを解説します。また、合わせて混同しやすい「手取り」や「額面」、「基本給」や「固定残業代」などお金の専門用語についても解説します。選考や入社前の最終確認にご一読ください。
<目次>
●「給料」と「給与」の決定的な違い
 ・「給料」とは
 ・「給与」とは
●給料と給与の違いを知らないと起きる3つのリスク・損失
 ・求人票の「月給」より実際の基本給が低くて後悔する
 ・「賞与(ボーナス)」や「退職金」が想定より低くなる
 ・残業単価が安くなる
●「給与」に含まれる内訳と手当の種類
 ・基本給
 ・各種手当
 ・賞与(ボーナス)・インセンティブ
 ・現物支給
●あわせて整理したい!混同しやすいお金の専門用語
 ・「額面」と「手取り」
 ・「収入」と「所得」
 ・「基本給」と「固定残業代」
 ・「締日」と「支払日」
●まとめ
「給料」と「給与」の決定的な違い
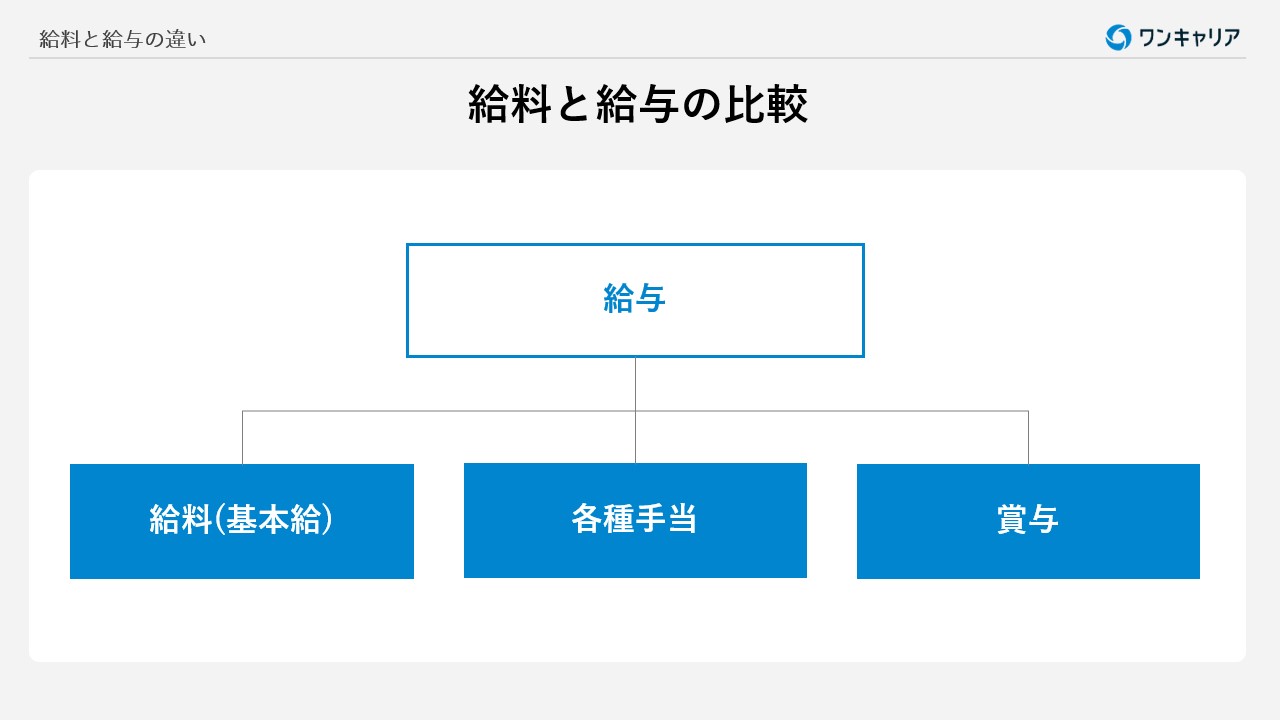
「給料」と「給与」は、日常生活ではほぼ同じ意味で使われていますが、厳密には指す範囲が異なります。給料は基本給のみを指すのに対し、給与は基本給に各種手当や賞与などを加えた、会社から受け取る報酬全体を指します。ここでは、それぞれの意味を詳しく見ていきましょう。
「給料」とは
「給料」とは、労働の対価として会社から支払われるお金のうち、基本給の部分を指す言葉です。基本給は、年齢や勤続年数、職務内容、能力などをもとに決まる賃金のベースとなる金額で、残業代や各種手当は含まれません。
給料は毎月ほぼ一定の金額が支払われるため、収入の土台といえる存在です。また、賞与や退職金の計算の基準にもなることが多いため、就職先を選ぶ際には、給料(基本給)がいくらなのかを確認しておきましょう。
「給与」とは
「給与」とは、基本給に各種手当や賞与などを加えた、会社から支払われる報酬全体を指す言葉です。労働基準法で定められている「賃金」とほぼ同じ意味で、賃金は「賃金、給料、手当、賞与その他名称の如何を問わず、労働の対償として使用者が労働者に支払うすべてのもの」と定義されています(※1)。具体的には、基本給のほか、残業代(時間外手当)や通勤手当、住宅手当、家族手当、賞与などが給与に含まれます。一方で、出張旅費のような実費の弁償や、見舞金・祝金などの恩恵的なものは、労働の対価ではないため賃金には含まれません。
求人票や給与明細では、給与と給料が区別されずに使われていることもあります。記載されている金額にどの項目が含まれているのか、内訳まで確認するようにしましょう。
(※1)参考:e-Gov 法令検索「労働基準法 第十一条」
給料と給与の違いを知らないと起きる3つのリスク・損失
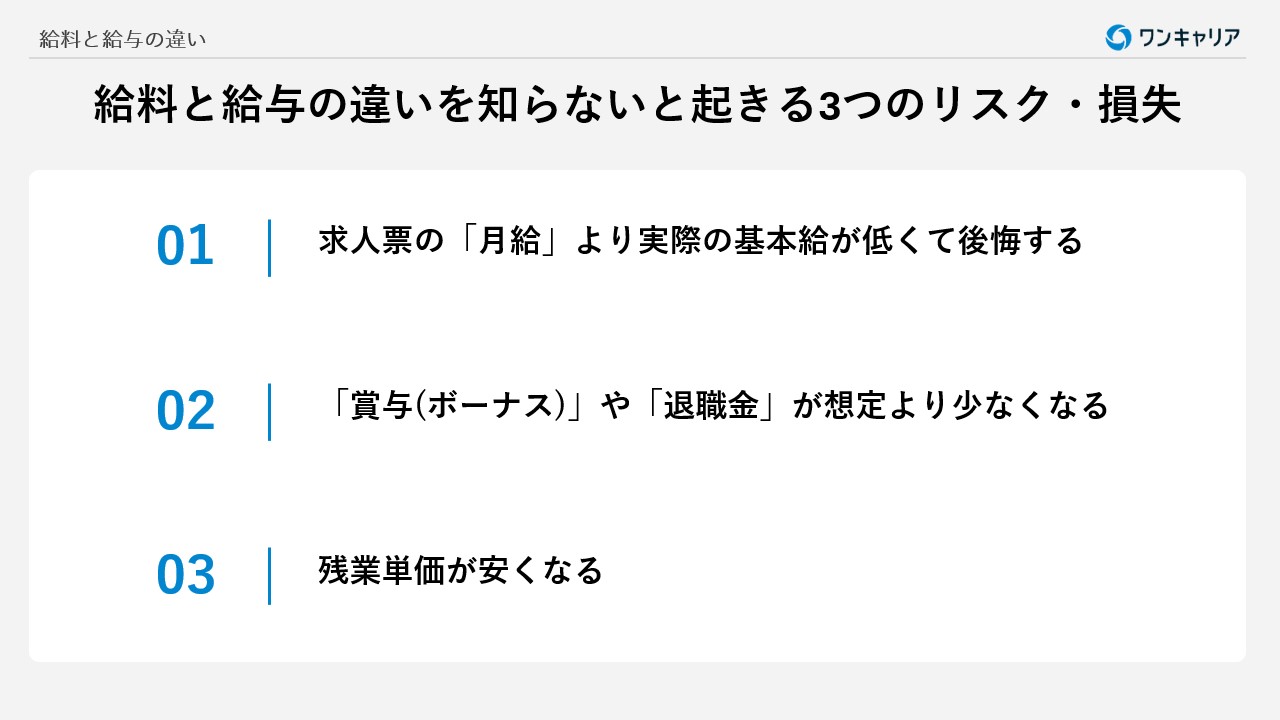
給料と給与の違いを理解しないまま就職先を選ぶと、入社後に「思っていたより収入が少ない」と感じる可能性があります。特に、基本給の金額は賞与や退職金、残業代の計算にも影響します。ここでは、違いを知らないと起きやすい3つのリスクを紹介します。
求人票の「月給」より実際の基本給が低くて後悔する
求人票に記載されている「月給」は、基本給だけでなく、各種手当や固定残業代などを含めた金額であることが少なくありません。たとえば「月給25万円」と書かれていても、その内訳が基本給18万円と手当7万円というケースもあります。
月給の総額だけを見て就職先を決めると、入社後に給与明細を見て、基本給の低さに驚くことになりかねません。基本給が低いと賞与や退職金、残業代にも影響が出るため、長い目で見ると受け取れる金額に大きな差が生まれます。
求人票を見る際は、月給の総額だけでなく、基本給と手当の内訳まで確認しましょう。内訳が記載されていない場合は、説明会や面接で質問してみるのもひとつの方法です。
「賞与(ボーナス)」や「退職金」が想定より低くなる
賞与(ボーナス)は、賃金のうち「3か月を超える期間ごとに支払われるもの」にあたります(※2)。多くの企業では、賞与の金額を「基本給の〇か月分」という形で計算しています。
また、退職金も退職時の基本給に、勤続年数などに応じた支給率を掛けて計算するケースが多くみられます。そのため、月給の総額が同じでも、基本給の割合が低いと、賞与や退職金は少なくなってしまいます。
たとえば、月給25万円のA社(基本給22万円)とB社(基本給18万円)で、どちらも賞与が基本給の2か月分だとすると、1回あたりの賞与はA社が44万円、B社が36万円となり、8万円もの差が生まれます。
月給だけで比べず、基本給や賞与の算定方法まで確認しておくと、将来の収入を正しくイメージできるようになるでしょう。
(※2)参考:厚生労働省 愛知労働局「第6章 賃金について」
残業単価が安くなる
残業代は「1時間あたりの賃金(残業単価)×割増率×残業時間」で計算されます(※3)。残業単価は月給を1か月の平均所定労働時間で割って求めますが、この月給にはすべての手当が含まれるわけではありません。
法律では、家族手当、通勤手当、別居手当、子女教育手当、住宅手当、臨時に支払われた賃金、1か月を超える期間ごとに支払われる賃金の7つを、残業代の計算の基礎から除外できると定められています(※3)。そのため、同じ月給でも手当の割合が多いほど、残業単価は下がります。
たとえば、月給24万円で平均所定労働時間が160時間の場合、全額が基本給なら残業単価は1,500円です。一方、月給のうち4万円が除外できる手当であれば、残業単価は1,250円に下がり、割増率25%で計算した1時間あたりの残業代は1,875円から約1,563円に減ってしまいます。
(※3)厚生労働省 川崎北労働基準監督署「割増賃金の計算方法」
「給与」に含まれる内訳と手当の種類
給与には、基本給のほかにもさまざまな項目が含まれています。給与明細や求人票を正しく読み解くためにも、給与を構成する主な内訳を押さえておきましょう。ここでは、基本給、各種手当、賞与・インセンティブ、現物支給の4つを紹介します。
基本給
基本給は、給与のなかで最も基本となる部分で、残業代や各種手当を除いた固定の賃金を指します。いわゆる「給料」にあたる部分です。
基本給の決め方は企業によって異なり、年齢や勤続年数をもとにする場合や、職務内容や能力、成果をもとにする場合などがあります。基本給は昇給の対象となるほか、賞与や退職金の算定の基準にもなることが多いため、給与のなかでも特に重要な項目といえます。
各種手当
各種手当は、基本給とは別に、従業員の働き方や生活状況に応じて支給されるお金です。残業代のように法律で支払いが義務付けられているものと、住宅手当のように企業が独自に設けているものがあり、どのような手当があるかは企業によって異なります。
主な手当には、次のようなものがあります(※4)。
- 時間外手当(残業代)、深夜手当、休日手当
- 通勤手当
- 住宅手当
- 家族手当(扶養手当)
- 単身赴任手当
- 資格手当、技術手当
- 役職手当
- 皆勤手当、精勤手当
(※4)参考:厚生労働省 愛知労働局「第6章 賃金について P.3」
賞与(ボーナス)・インセンティブ
賞与(ボーナス)は、毎月の給与とは別に支払われる賃金で、夏と冬の年2回支給する企業が多くみられます。支給額は「基本給の〇か月分」として計算されることが多く、会社の業績や個人の評価によって変動するのが一般的です。
なお、賞与の支給は法律で義務付けられているわけではないため、支給の有無や金額は企業ごとに異なります。
インセンティブは、個人やチームの成果に応じて支払われる報酬で、営業職などで導入される傾向があります。成果次第で収入を大きく伸ばせる一方、毎月の金額は安定しにくいという特徴があることを覚えておきましょう。
現物支給
現物支給とは、お金ではなく物やサービスの形で支給される給与のことです。たとえば、社員食堂での食事の提供や、制服などの被服の支給、社宅や寮の貸与などが当てはまります。
現物支給は、受け取る従業員にとって経済的な利益があるため、一定の条件を満たすと賃金として扱われます。厚生労働省の資料では、食事や被服、住居の利益について、従業員から徴収する代金が実際の費用の3分の1以下の場合に、賃金として扱うとされています(※5)。
(※5)参考:厚生労働省 愛知労働局「第6章 賃金について P.2」
あわせて整理したい!混同しやすいお金の専門用語
給与に関する言葉には、「給料」と「給与」のほかにも、意味を混同しやすいものが数多くあります。入社後に給与明細を確認したり、税金の手続きをしたりする際にも役立つため、ここで代表的な用語の違いを整理しておきましょう。
「額面」と「手取り」
「額面」とは、会社から支給される給与の総額のことで、基本給に残業代や通勤手当などの各種手当を加えた金額を指します。求人票に記載されている「月給」や「年収」は、基本的に額面の金額です。
一方の「手取り」は、額面から所得税や住民税などの税金と、健康保険料や厚生年金保険料、雇用保険料などの社会保険料が差し引かれたあとに、実際に受け取れる金額を指します。
手取りの目安は額面のおよそ75~85%といわれており、額面が20万円の場合、手取りは15万~17万円ほどになります。
なお、住民税は前年の所得に対して課税されるため、新卒1年目は原則として天引きされず、2年目の6月から差し引かれ始めます。
「収入」と「所得」
「収入」とは、給与などで外部から受け取ったお金の総額のことで、税金や社会保険料が差し引かれる前の金額を指します。会社員の場合、いわゆる額面の年収が収入にあたります。
一方、「所得」とは、収入から必要経費を差し引いた金額のことです。会社員には必要経費の代わりに「給与所得控除」が認められており、給与所得は「給与収入-給与所得控除」で計算されます(※6)。たとえば年収450万円の場合、給与所得控除は134万円となり、給与所得は316万円になります。
所得は、所得税や住民税の計算のほか、扶養控除の判定などにも使われます。「年収」と「所得」は別のものとして覚えておきましょう。
(※6)参考:国税庁「No.1410 給与所得控除」
「基本給」と「固定残業代」
「基本給」は、残業代や各種手当を含まない、給与のベースとなる賃金です。これに対して「固定残業代」は、一定時間分の残業代をあらかじめ定額で支払うもので、「みなし残業代」や「定額残業手当」とも呼ばれます。
求人票に「月給25万円(固定残業代〇時間分〇万円を含む)」と書かれている場合、月給のなかに一定時間分の残業代が含まれています。固定残業代を除くと、基本給は思っていたより低い可能性があるため注意しましょう。
固定残業代を設ける企業は、基本給と固定残業代を区別したうえで、固定残業代の計算方法や金額、超えた分の残業代を追加で支払うことなどを明示する必要があります(※7)。また、実際の残業時間が想定を超えた場合は、差額を受け取ることができます。
(※7)参考:厚生労働省「事業者・労務管理担当の方のQ&A」
「締日」と「支払日」
「締日」とは、給与を計算する対象期間の最終日のことです。一方の「支払日」は、締日までの勤務分として確定した給与が、実際に支払われる日を指します。
たとえば「月末締め・翌月25日払い」の場合、4月1日から30日までの勤務分の給与は5月25日に支払われます。このほかにも「15日締め・当月25日払い」や「20日締め・翌月10日払い」など、組み合わせは企業によって異なります。
新卒で入社した場合、締日と支払日の関係によっては、初任給が入社した翌月に支払われることもあります。新生活の準備でお金がかかる時期のため、初任給がいつ支払われるのかを事前に確認しておきましょう。
まとめ
いかがだったでしょうか。
入社後に後悔しないように、求人票や給与明細を見る際は基本給の内訳までしっかり確認しましょう。
(Photo:unsplash)