



「金融業界を志望しているけれど、銀行・証券・保険の違いをうまく説明できない」「業界研究をどこから始めればよいのかわからない」と悩んでいる就活生は少なくありません。
金融業界は、同じ「お金を扱う仕事」でも、業態によってビジネスモデルや働き方、選考の進み方が大きく異なります。
本記事では、金融業界の業界研究の第一歩として、9つの業態の違いを比較表で整理したうえで、主な職種・年収、今後の動向、選考の特徴を解説します。
<目次>
●金融業界とは?お金の流れを仲介するビジネスの仕組み
 ・直接金融と間接金融の違い
 ・金融業界の市場規模と主なプレイヤー
●金融業界の業態一覧|9つの業態の違いを比較
 ・銀行(メガバンク・地方銀行・信託銀行・ネット銀行)
 ・証券会社
 ・生命保険会社・損害保険会社
 ・クレジットカード・信販・リース会社
 ・資産運用会社(アセットマネジメント)
 ・政府系金融機関
 ・外資系投資銀行
 ・ベンチャーキャピタル・フィンテック企業
●金融業界の主な職種と仕事内容
 ・営業職(個人営業・法人営業・代理店営業)
 ・専門職(アナリスト・ディーラー・アクチュアリー・ファンドマネージャー)
 ・総合職・一般職・エリア総合職の違い
●金融業界の年収・働き方|業態別の目安
●金融業界の現状と今後の動向
 ・金利のある環境への転換と銀行の収益構造
 ・フィンテック・DXの進展と店舗・人員の再編
 ・業界再編・金融グループ化と海外展開
 ・資産運用ニーズの拡大(新NISA・資産運用立国)
●金融業界に向いている人・求められる資質
●金融業界の就活の特徴と選考対策
 ・選考スケジュールとインターンの位置づけ
 ・業態ごとの選考の違いとよく問われること
 ・志望動機の作り方
 ・金融業界の人気企業ランキング(ワンキャリア会員データ)
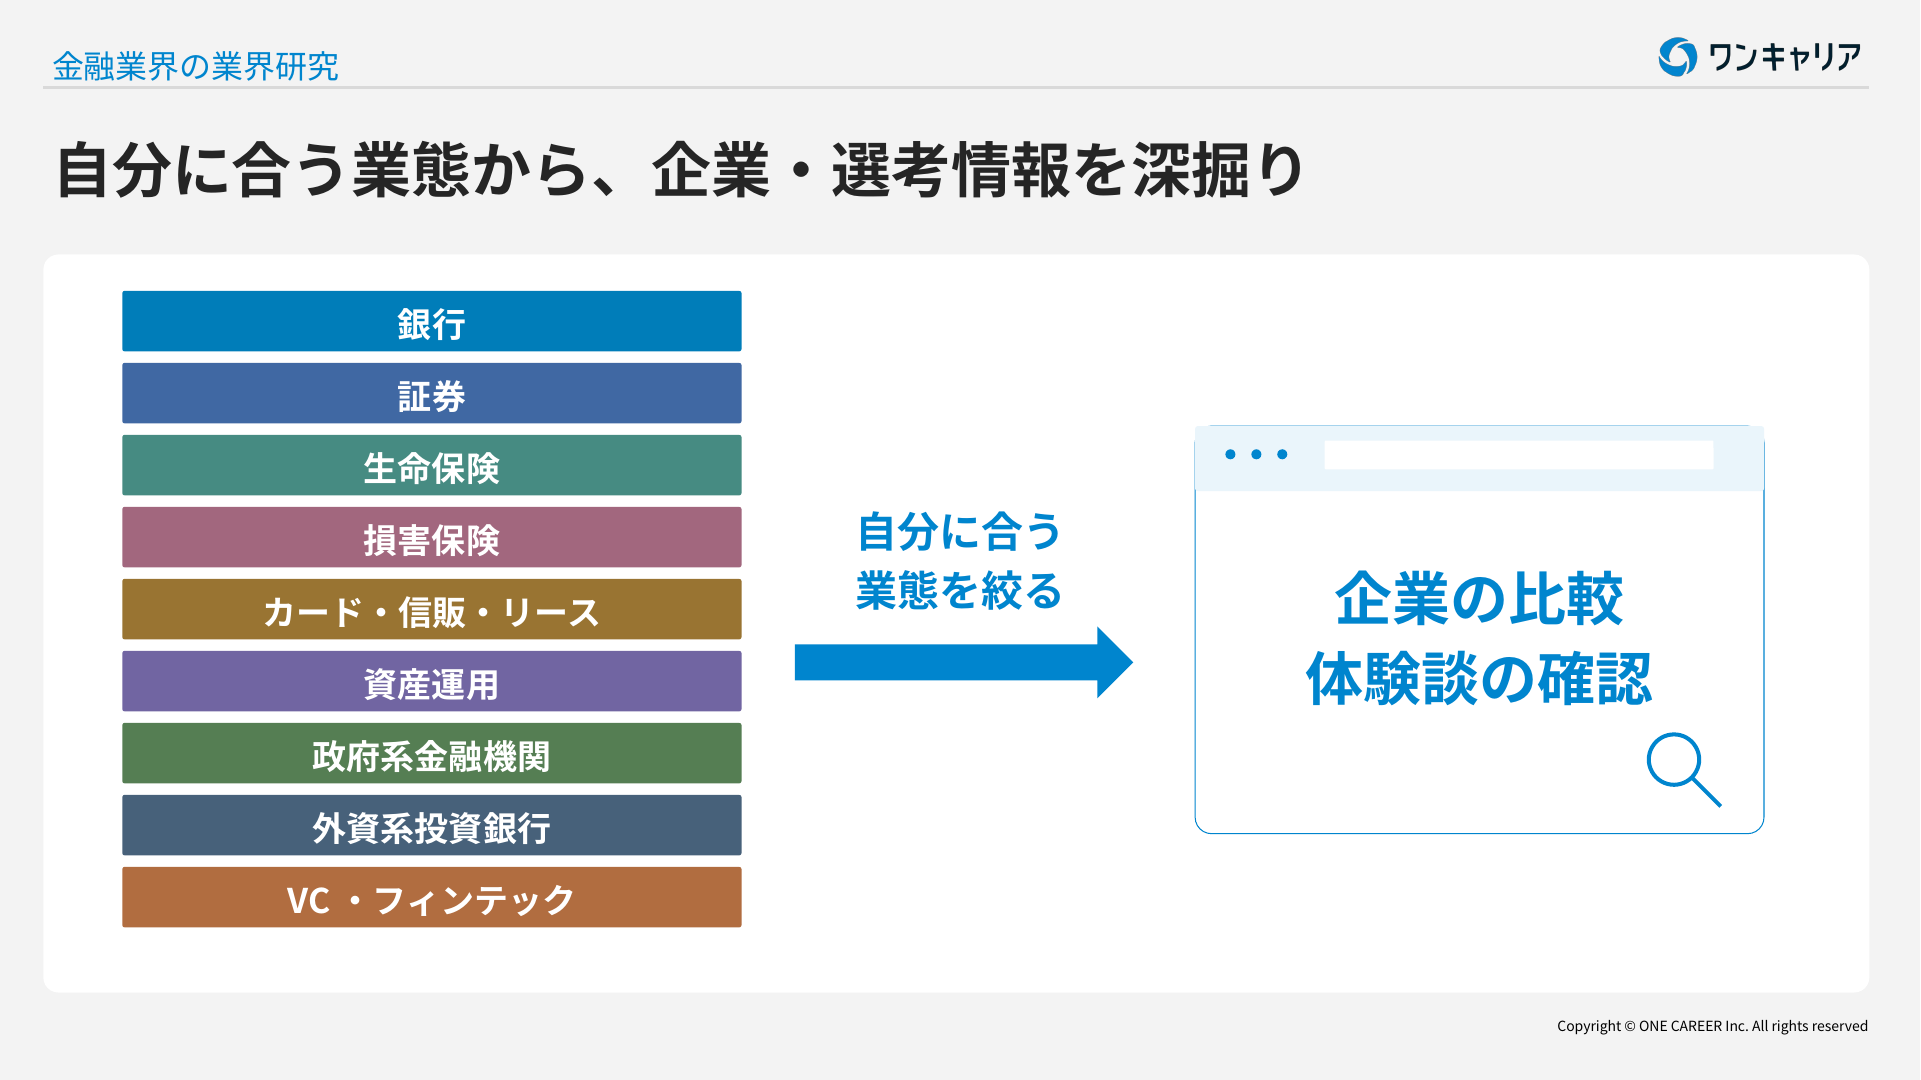
●金融業界の業界研究の進め方(3ステップ)
 ・業態を絞る
 ・業態内で企業を比較する
 ・クチコミ・選考体験談で実態を確かめる
●金融業界の業界研究に関するよくある質問
 ・Q1. 金融業界は文系でないと難しいですか?
 ・Q2. 金融業界の業界研究はいつから始めればよいですか?
 ・Q3. 銀行・証券・保険はどれを選べばよいですか?
●まとめ
金融業界とは?お金の流れを仲介するビジネスの仕組み
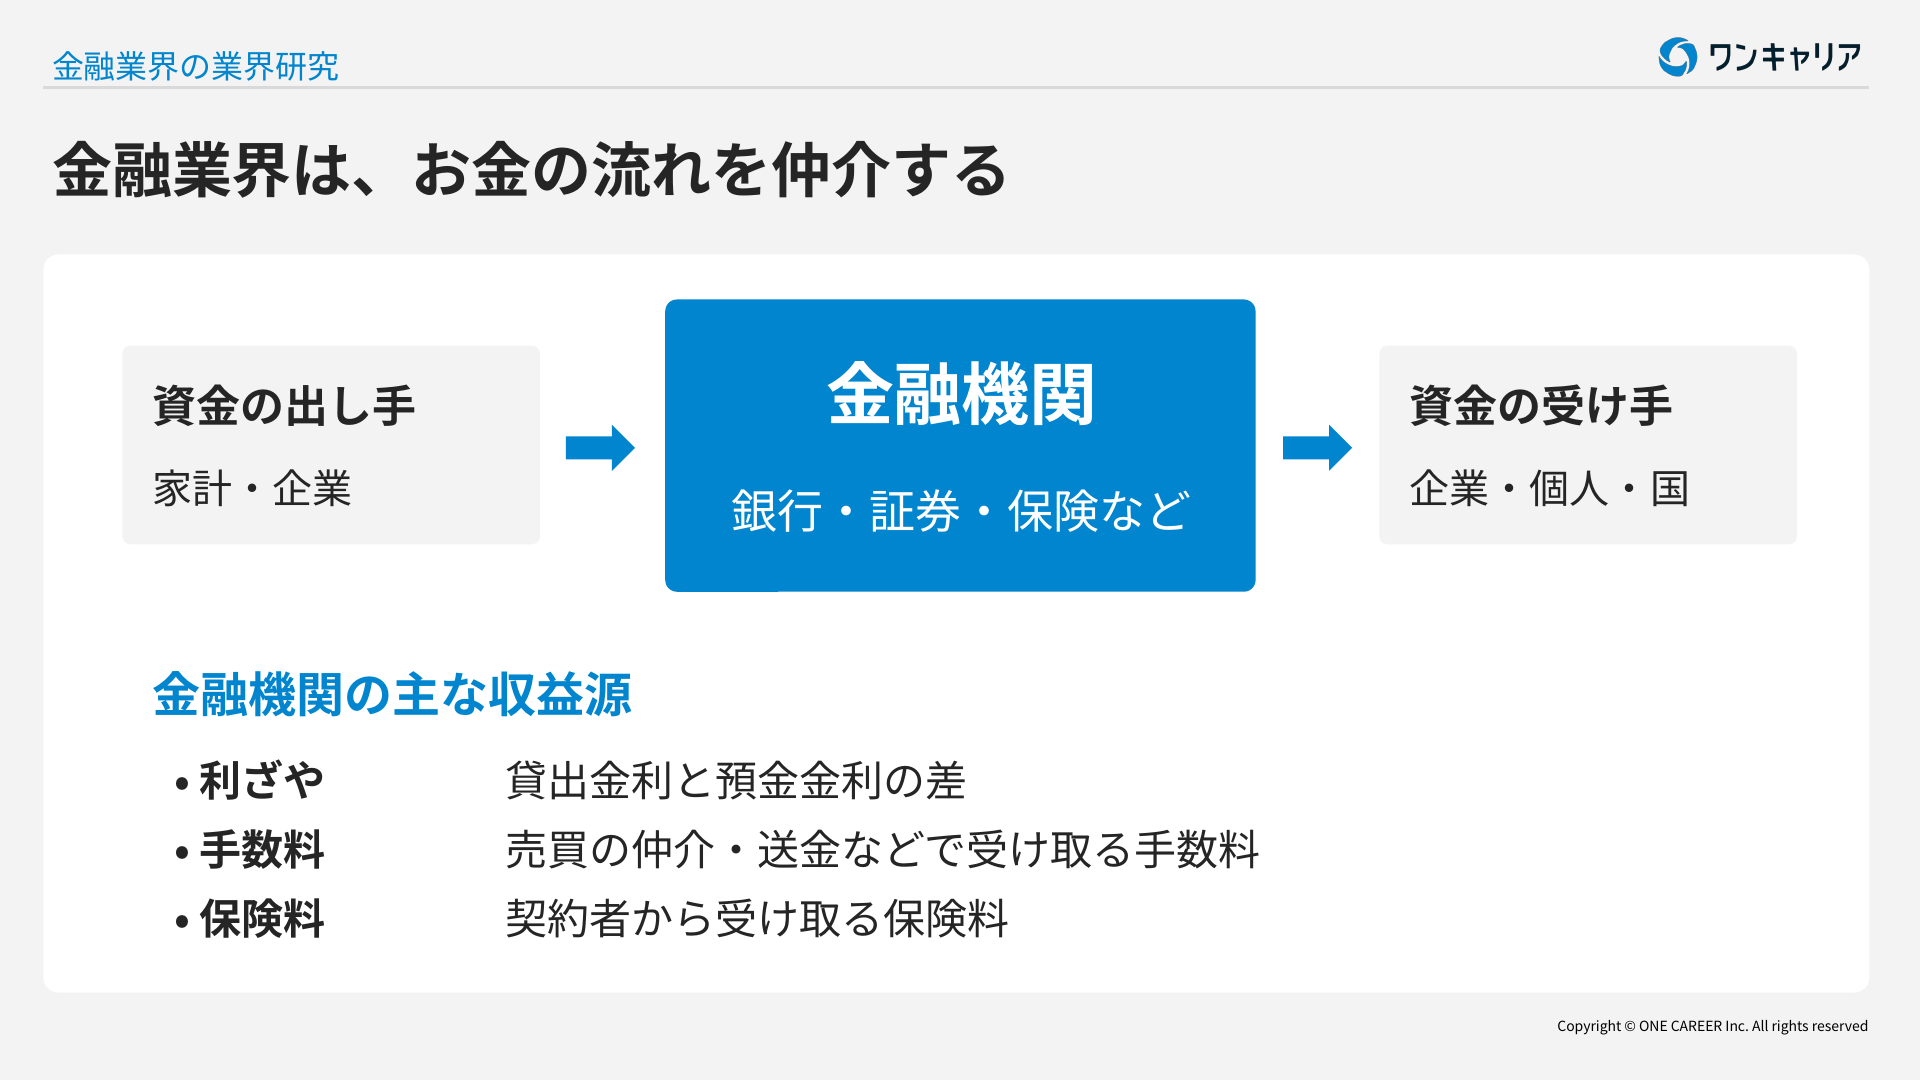
金融業界とは、お金に余裕がある人や企業(資金の出し手)と、お金を必要としている人や企業(資金の受け手)の間に立ち、お金の流れを仲介する業界です。個人の預金や保険料として集まったお金が、企業の設備投資や住宅ローン、国債の購入などに回ることで、経済全体が動いています。
金融機関の主な収益源は、大きく以下の3つに分けられます。
• 貸出先から受け取る金利と預金者に支払う金利の差である「利ざや」
• 株式の売買や送金、資産運用の手続きなどで受け取る「手数料」
• 保険会社が契約者から受け取る「保険料」
直接金融と間接金融の違い
金融業界の仕組みを理解するうえで欠かせないのが、「間接金融」と「直接金融」という2つのお金の流れです。
間接金融は、銀行が預金者から集めたお金を、銀行の判断で企業や個人に貸し出す方法です。貸したお金が返ってこない場合の損失(貸し倒れ)は、銀行が負担します。
一方の直接金融は、企業が発行する株式や債券を投資家が購入し、企業に直接資金を提供する方法です。証券会社は売買の仲介や株式・債券の引受けを担い、投資先の業績が悪化した場合の損失は投資家が負います。
違いを整理すると、以下のとおりです。
| 比較項目 | 間接金融(主に銀行) | 直接金融(主に証券会社) |
| お金の流れ | 預金者 → 銀行 → 企業・個人 | 投資家 → (証券会社が仲介)→ 企業 |
| リスクの所在 | 貸し倒れのリスクは銀行が負う | 株価の下落や倒産のリスクは投資家が負う |
| 主な収益源 | 貸出金利と預金金利の差(利ざや) | 売買の仲介や引受けの手数料 |
金融業界の市場規模と主なプレイヤー
金融業界の規模は、公的な統計からも確認できます。
日本銀行の「資金循環統計」によると、2026年6月末時点の家計の金融資産残高は約2,519兆円で、そのうち約1,132兆円(約45%)を現金・預金が占めています(速報値)(※1)。
保険分野では、生命保険協会の「生命保険の動向(2025年版)」によると、2024年度末の個人保険の保有契約件数は約1億9,530万件、保有契約高は約779兆円に上ります(※2)。証券分野では、日本証券業協会には、証券会社など約250社が会員として加盟しています(2026年10月1日時点)(※3)。
銀行の数は、金融庁の「銀行免許一覧」によると、都市銀行が4行、地方銀行が61行、第二地方銀行が34行、信託銀行が13行です(2026年5〜9月時点)(※4)。このほか、証券会社や保険会社、カード・リース会社、資産運用会社、政府系金融機関などが、それぞれの分野で金融業界を支えています。
(※1)参考:日本銀行|2026年第2四半期の資金循環(速報)
(※2)参考:生命保険協会|2025年版 生命保険の動向
(※3)参考:日本証券業協会|協会員名簿
(※4)参考:金融庁|銀行免許一覧
金融業界の業態一覧|9つの業態の違いを比較
金融業界は、扱う商品やお客さまによっていくつかの業態に分かれます。
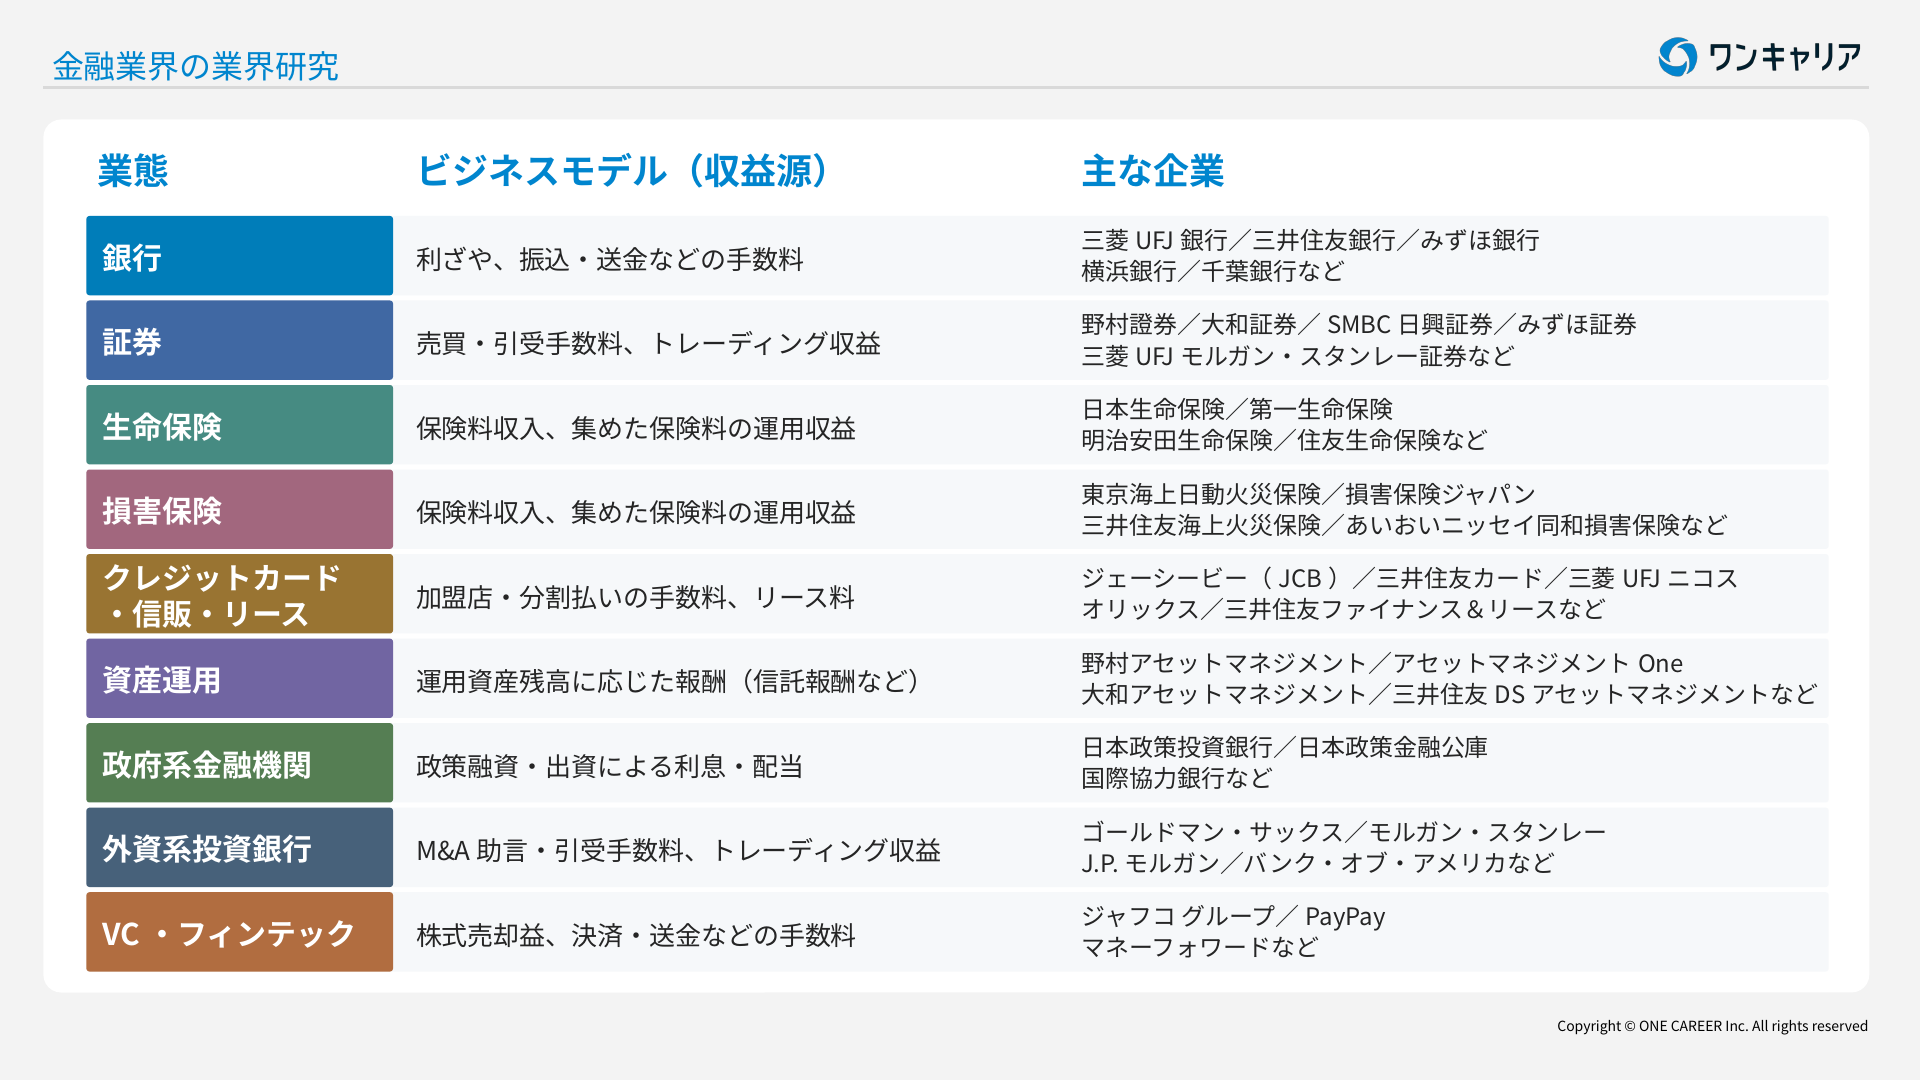
ここからは、就活生が志望先として検討することの多い9つの業態を取り上げ、「ビジネスモデル(収益源)」「主な企業」「新卒の主な配属」「向いている人」の4つの観点で比較しました。
まずは一覧表で全体像をつかみ、気になる業種から深掘りしてみましょう。
| 業態 | ビジネスモデル(収益源) | 主な企業 | 新卒の主な配属 | 向いている人 |
| 銀行 | 貸出金利と預金金利の差(利ざや)、振込・送金などの手数料 | ・三菱UFJ銀行 ・三井住友銀行 ・みずほ銀行 ・横浜銀行 ・千葉銀行など |
支店での個人営業・法人営業 | 地域や取引先と長く関係を築きたい人 |
| 証券 | 株式・債券の売買手数料、引受け手数料、トレーディング収益 | ・野村證券 ・大和証券 ・SMBC日興証券 ・みずほ証券 ・三菱UFJモルガン・スタンレー証券など |
支店での個人向け営業(リテール営業) | 相場の変化を楽しみ、成果を数字で追いたい人 |
| 生命保険 | 保険料収入と、集めた保険料の運用収益 | ・日本生命保険 ・第一生命保険 ・明治安田生命保険 ・住友生命保険など |
営業職員の育成・管理、法人営業 | 人の人生に長く寄り添いたい人 |
| 損害保険 | 保険料収入と、集めた保険料の運用収益 | ・東京海上日動火災保険 ・損害保険ジャパン ・三井住友海上火災保険 ・あいおいニッセイ同和損害保険など |
代理店営業、損害サービス(事故対応) | 困っている人を支え、課題を見つけて提案したい人 |
| クレジットカード・信販・リース | 加盟店手数料、分割払いの手数料、リース料 | ・ジェーシービー(JCB) ・三井住友カード ・三菱UFJニコス ・オリックス ・三井住友ファイナンス&リースなど |
加盟店営業、法人営業、商品企画 | 新しいサービスや仕組みづくりに関心がある人 |
| 資産運用 | 運用資産の残高に応じた報酬(信託報酬など) | ・野村アセットマネジメント ・アセットマネジメントOne ・大和アセットマネジメント ・三井住友DSアセットマネジメントなど |
販売会社・機関投資家向けの営業、運用関連部署 | 市場や企業の分析を突き詰めたい人 |
| 政府系金融機関 | 政策目的に沿った長期の融資・出資による利息・配当 | ・日本政策投資銀行 ・日本政策金融公庫 ・国際協力銀行など |
融資・審査、企画 | 社会全体への貢献にやりがいを感じる人 |
| 外資系投資銀行 | M&Aの助言や株式・債券の引受けの手数料、トレーディング収益 | ・ゴールドマン・サックス ・モルガン・スタンレー ・J.P.モルガン ・バンク・オブ・アメリカなど |
部門別採用(投資銀行部門、マーケット部門など) | 若いうちから高い専門性を身につけたい人 |
| ベンチャーキャピタル・フィンテック | 投資先の株式売却益、決済・送金などのサービス手数料 | ・ジャフコ グループ ・PayPay ・マネーフォワードなど |
投資先の発掘・支援、サービスの企画 | 新しい事業や技術で金融を変えたい人 |
銀行(メガバンク・地方銀行・信託銀行・ネット銀行)
銀行は、銀行法第10条で定められた「預金の受入れ」「資金の貸付け(融資)」「為替取引(振込や送金)」を中心に、金融サービスを提供する金融機関です(※5)。
この3つは銀行の「固有業務」と呼ばれています。ひとくちに銀行といっても、業態によって顧客層や活動エリア、扱う商品が異なります。
メガバンク(三菱UFJ銀行・三井住友銀行・みずほ銀行)は、国内の個人や中小企業に加えて、大企業や海外の取引先まで幅広く取引しています。グループ内の証券会社や信託銀行、カード会社と連携した提案ができる点も強みです。
地方銀行は、本店を置く都道府県を中心に、地元の中小企業や個人との取引を担い、地域経済を支える役割を果たしています。
信託銀行は、銀行の業務に加えて、お客さまの財産を預かって管理・運用する「信託業務」や、不動産・相続・年金に関する業務を扱います。ネット銀行はスマートフォンやパソコンでのオンライン取引をメインとすることで、手数料の安さや使いやすさを強みにしています。
▼銀行について詳しく知りたい方はこちら
• メガバンクの業界研究|三菱UFJ銀行・みずほ銀行・三井住友銀行を比較
• 地方銀行の業界研究|五大地銀を比較
• 信託銀行の業界研究|大手3社の特徴とランキング
(※5)参考:e-Gov法令検索|銀行法(第10条)
証券会社
証券会社は、株式や債券などの売買を仲介する、直接金融の担い手です(※6)。お客さまによって、個人投資家を対象とする「リテール部門」と、企業や機関投資家を対象とする「ホールセール部門」に分かれます。
リテール部門では、個人のお客さまに株式や投資信託などを提案し、売買の手数料や預かり資産に応じた報酬を得ます。
ホールセール部門では、企業が株式や社債を発行して資金を集める際に、その株式・債券をいったん引き受けて投資家に販売する「引受け」業務や、M&Aの助言などを手がけます。さらに、自社の資金で株式や債券を売買する「トレーディング」も、収益の柱のひとつです。
▼証券会社について詳しく知りたい方はこちら
• 証券業界の業界研究|大手5社を比較
(※6)参考:e-Gov法令検索|金融商品取引法(第2条第8項)
生命保険会社・損害保険会社
生命保険会社と損害保険会社は、どちらも保険料を集めて「万が一」に備える仕組みを提供しています。ただし、保険業法により生命保険業と損害保険業の免許は同じ会社が受けられないため、両者は別々の会社として営業しています(※7)。
主な違いは以下のとおりです。
| 比較項目 | 生命保険会社 | 損害保険会社 |
| 扱うリスク | 人の生死や病気・けが | 事故・災害など、モノや財産に生じる損害 |
| 主な商品 | 死亡保険、医療保険、個人年金保険など | 自動車保険、火災保険、企業向けの賠償責任保険など |
| 営業スタイル | 営業職員による個人向け販売のほか、銀行の窓口や代理店、法人営業を通じて販売 | 自動車販売店などの代理店を通じた販売が中心 |
| 新卒の主な職種 | 営業職員の育成・管理、法人営業、資産運用など | 代理店営業、損害サービス(事故対応)、商品開発など |
なお、医療保険やがん保険などの「第三分野」と呼ばれる商品は、生命保険会社と損害保険会社の両方が扱っています。
また、生命保険は数十年単位の長期契約が多く、損害保険は自動車保険のように1年ごとに更新する商品が多いなど、お客さまとの付き合い方にも違いがあります。
▼保険会社について詳しく知りたい方はこちら
• 生命保険業界の業界研究|大手生保を比較
• 損害保険業界の業界研究|大手4社を比較
• 生命保険と損害保険の違いを徹底比較
(※7)参考:e-Gov法令検索|保険業法(第3条)
クレジットカード・信販・リース会社
クレジットカード会社は、お店(加盟店)でカードが使われるたびに受け取る「加盟店手数料」や、分割払い・リボ払いの手数料、年会費などで収益を上げています。信販会社は、車や家電などを分割払いで購入する際の立替払い(個別クレジット)を主に手がけ、その手数料を収益源としています(※8)。
リース会社は、企業が必要とする機械や設備、車両などを代わりに購入し、一定期間貸し出すことで「リース料」を受け取ります。企業は大きな初期費用をかけずに設備を使えるため、設備投資の手段として広く利用されています。
近年は、キャッシュレス決済の広がりを追い風に、カード業界の市場は伸びています。経済産業省によると、2025年のキャッシュレス決済比率は58.0%(国内指標)に達し、そのうち約8割をクレジットカードが占めています(※9)。
▼クレジットカード会社について詳しく知りたい方はこちら
• カード業界の業界研究|大手3社を比較
(※8)参考:e-Gov法令検索|割賦販売法(第2条)
(※9)参考:経済産業省|2025年のキャッシュレス決済比率を算出しました
資産運用会社(アセットマネジメント)
資産運用会社(アセットマネジメント会社)は、個人や企業、年金基金などから預かったお金を、株式や債券などに投資して運用する会社です。投資信託の場合は、運用を担う「投資信託委託会社」として、預かった資産の残高に応じた「信託報酬」を受け取ります(※10)。
証券会社が「投資商品の売買を仲介する」立場なのに対し、資産運用会社は「投資商品をつくり、運用する」立場にある点が大きな違いです。投資信託の多くは、証券会社や銀行の窓口を通じて販売されています。
▼資産運用会社について詳しく知りたい方はこちら
• アセットマネジメント業界の業界研究|大手4社を比較
(※10)参考:e-Gov法令検索|投資信託及び投資法人に関する法律(第2条)
政府系金融機関
政府系金融機関は、政府が出資し、法律にもとづいて設立された金融機関です。たとえば、日本政策金融公庫と国際協力銀行は、それぞれの根拠法で「一般の金融機関が行う金融を補完すること」を旨とすると定められています(※11)(※12)。
日本政策投資銀行は、出資と融資を組み合わせた手法で、長期の事業資金を供給する役割を担っています(※13)。民間の金融機関では担いにくい、長期間にわたる大型案件や、中小企業・農林水産業者・海外事業への政策的な融資を手がける点が特徴です。
金融商品の販売目標を追う働き方とは異なり、1つの案件の審査や支援にじっくり取り組む働き方になりやすいといえます。
▼政府系金融機関について詳しく知りたい方はこちら
• 政府系金融機関の魅力とは
(※11)参考:e-Gov法令検索|株式会社日本政策金融公庫法(第1条)
(※12)参考:e-Gov法令検索|株式会社国際協力銀行法(第1条)
(※13)参考:日本政策投資銀行|会社概要
外資系投資銀行
外資系投資銀行は、海外に本社を置く投資銀行の日本拠点です。主な部門には、企業のM&Aや資金調達を助言する「投資銀行部門」、株式・債券・為替などを売買する「マーケット部門」、企業や業界を分析してレポートを作成する「リサーチ部門」などがあります。
日系の証券会社と比べると採用人数は少なく、部門ごとに採用するのが一般的です。選考時期も早い傾向にあり、大学3年生の夏のインターンから実質的な選考が始まるケースもあります。成果に応じた報酬を得られる一方で、早い段階から高い専門性と結果が求められる環境です。
▼外資系投資銀行について詳しく知りたい方はこちら
• 外資系投資銀行の業界研究|大手4社を比較
ベンチャーキャピタル・フィンテック企業
ベンチャーキャピタル(VC)は、成長が見込まれる未上場の企業(スタートアップ)に出資し、経営を支援する会社です。投資先が上場したり他社に買収されたりした際に株式を売却し、その売却益で収益を得ます。
フィンテック(金融とITを組み合わせた造語)企業は、スマートフォン決済や送金、家計簿・資産管理アプリなど、ITを活用した金融サービスを提供しています。銀行や証券会社と提携するケースも増えており、金融業界の新しい選択肢として注目されています。
大手金融機関に比べて新卒の採用枠は少ない傾向にありますが、若いうちから事業づくりに関われる点が魅力です。
▼ベンチャーキャピタルについて詳しく知りたい方はこちら
• ベンチャーキャピタリストというキャリア
金融業界の主な職種と仕事内容
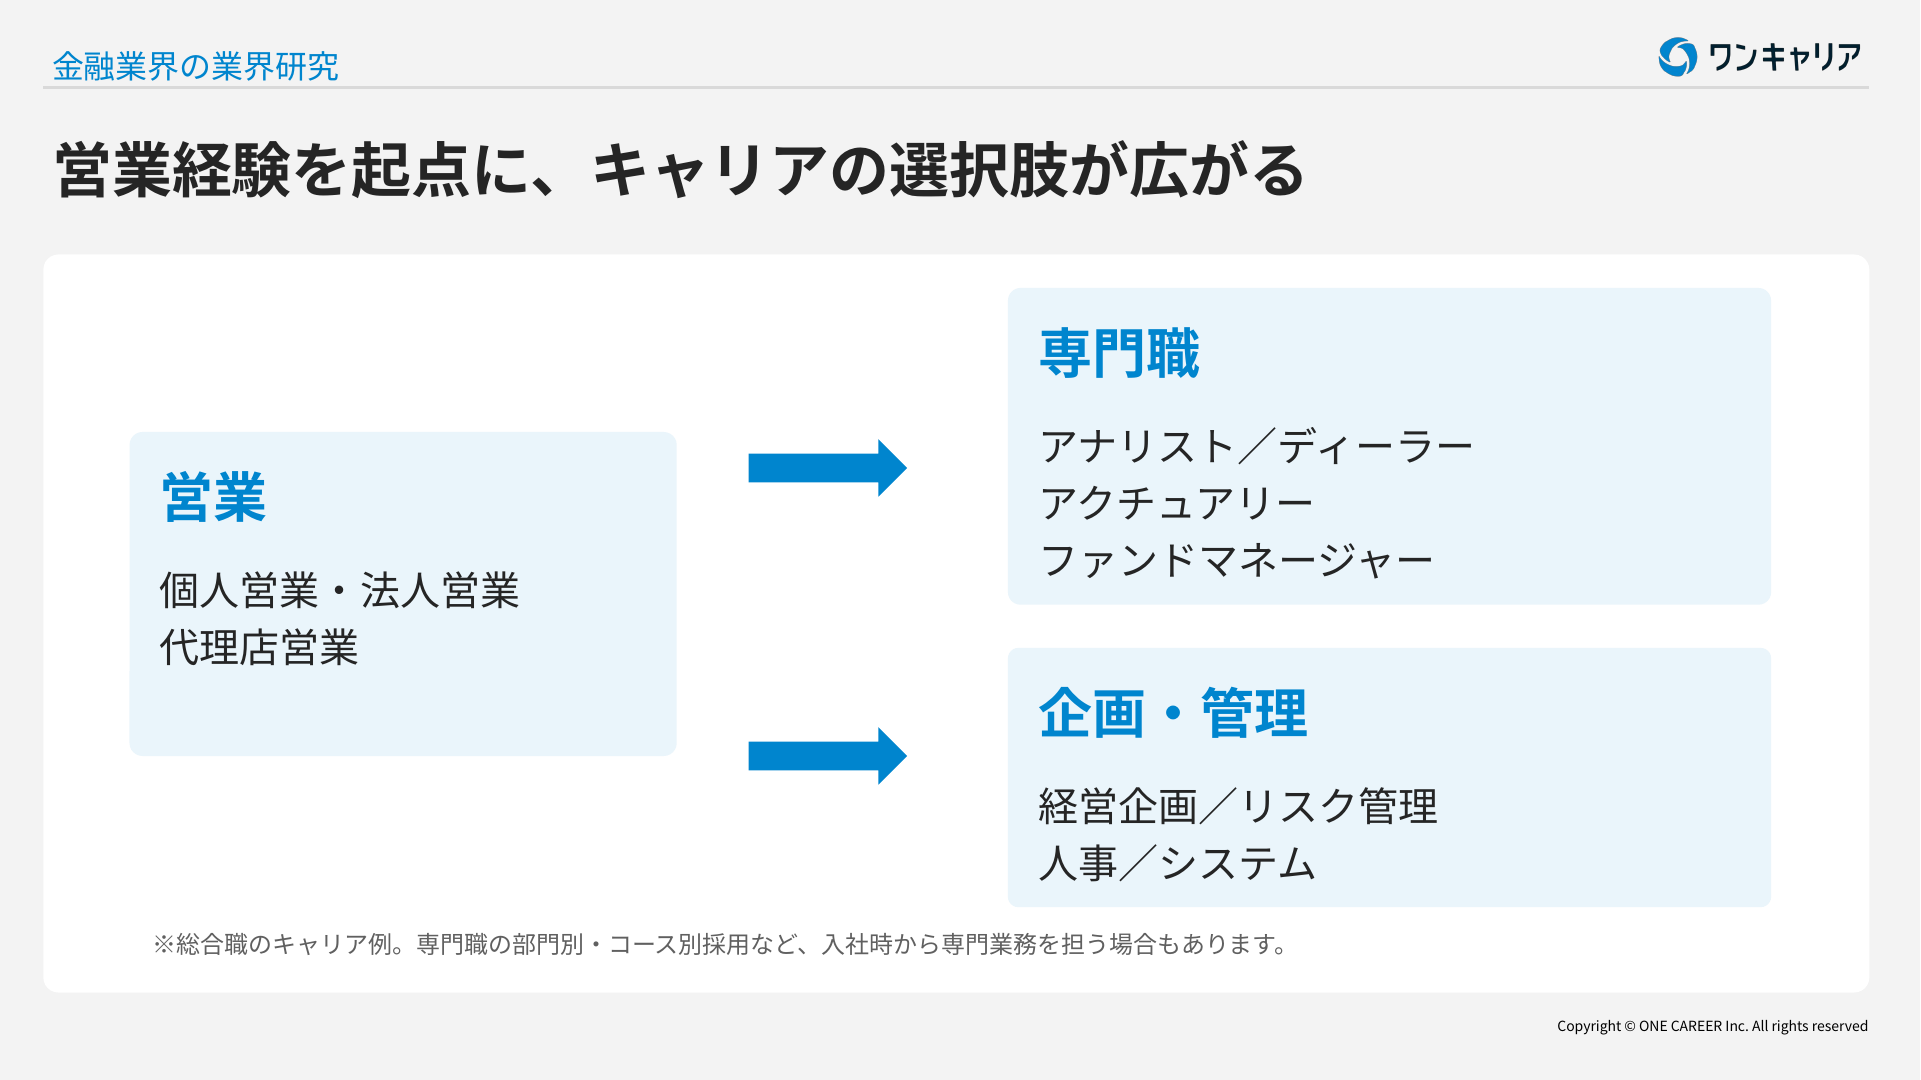
金融業界の職種は、大きく「営業」「専門職」「企画・管理」の3つに分けられます。
新卒の総合職は、まず営業職として支店や営業部門に配属され、お客さまと向き合う経験を積むケースが多く見られます。その後、本人の適性や希望に応じて、専門職や本部の企画・管理部門(経営企画、リスク管理、人事、システムなど)へ異動していくのが一般的な流れです。
営業職(個人営業・法人営業・代理店営業)
営業職は、多くの金融機関で中心となる職種です。お客さまの種類によって「個人営業」「法人営業」「代理店営業」に分かれ、それぞれ以下のような違いがあります。
| 項目 | 個人営業 | 法人営業 | 代理店営業 |
| 扱う顧客 | 資産運用やローン、保険を検討する個人 | 中小企業から大企業までの法人 | 保険代理店や自動車販売店など |
| 提案する商品 | 預金、投資信託、株式、保険、住宅ローンなど | 融資、決済サービス、事業承継やM&Aの支援など | 代理店が販売する保険商品と、代理店の経営支援 |
| 評価の目安 | 預かり資産や販売額、新規のお客さまの数など | 融資の残高や手数料収入、取引の広がりなど | 担当する代理店の販売実績(保険料の伸び)など |
代理店営業は損害保険会社に多い職種で、自分が直接商品を売るのではなく、代理店が保険を販売できるよう支える伴走役を担います。
専門職(アナリスト・ディーラー・アクチュアリー・ファンドマネージャー)
金融業界には、高度な知識を生かす専門職もあります。代表的な4つの職種は以下のとおりです。
• アナリスト:企業や業界、経済の動向を分析し、投資判断に役立つレポートを作成します。証券会社や資産運用会社のリサーチ部門に所属し、日本証券アナリスト協会の認定アナリスト(CMA)資格を取得して専門性を高める人もいます(※14)。
• ディーラー・トレーダー:株式や債券、為替などを売買して利益を上げる仕事です。銀行や証券会社の市場部門に所属し、相場の変化に素早く対応する判断力が求められます。
• アクチュアリー:保険料や年金の設計に必要な数理計算を担う専門家で、主に保険会社や信託銀行で活躍します。日本アクチュアリー会の資格試験(全7科目)に合格し、研修を受けて正会員となる必要があります(2027年度に資格試験・研修制度の見直しが予定されています)(※15)。
• ファンドマネージャー:投資信託や年金資産の運用方針を決め、実際に投資先を選ぶ仕事です。主に資産運用会社や信託銀行に所属します。
新卒でこれらの職種を目指す方法は、数理職や運用職などの部門別・コース別採用で入社する方法と、総合職として入社した後に社内公募や異動で目指す方法の2つがあります。
(※14)参考:日本証券アナリスト協会|日本証券アナリスト協会認定アナリスト(CMA)とは
(※15)参考:日本アクチュアリー会|アクチュアリーになるには
総合職・一般職・エリア総合職の違い
金融業界の採用では、「総合職」「エリア総合職」「一般職」といったコース別の採用が広く行われています。
厚生労働省の通達では、総合職を「事業の運営の基幹となる事項に関する企画立案、営業、研究開発等を行う業務に従事するコース」、一般職を「主に定型的業務に従事するコース」と説明しています(※16)。
エリア総合職は、総合職に近い業務を担いながら、勤務地を一定の地域に限定するコースです。
| 項目 | 総合職 | エリア総合職 | 一般職 |
| 転勤 | 全国・海外への転勤がある | 一定の地域内に限られる | 原則として転居をともなう転勤はない |
| 業務範囲 | 営業、企画、専門業務など幅広い | 総合職に近いが、担当地域の業務が中心 | 窓口・事務などの定型的な業務が中心 |
| 年収水準 | 3つの中で最も高い傾向 | 総合職よりやや低い傾向 | 3つの中で最も低い傾向 |
なお、コースの名称や処遇は企業によって異なります。応募前に各社の募集要項で確認してください。
▼総合職・一般職・エリア総合職について詳しく知りたい方はこちら
• 損害保険の総合職・エリア総合職・専門職の違いとは
(※16)参考:厚生労働省|コース等で区分した雇用管理を行うに当たって事業主が留意すべき事項に関する指針の策定について(通達)
金融業界の年収・働き方|業態別の目安
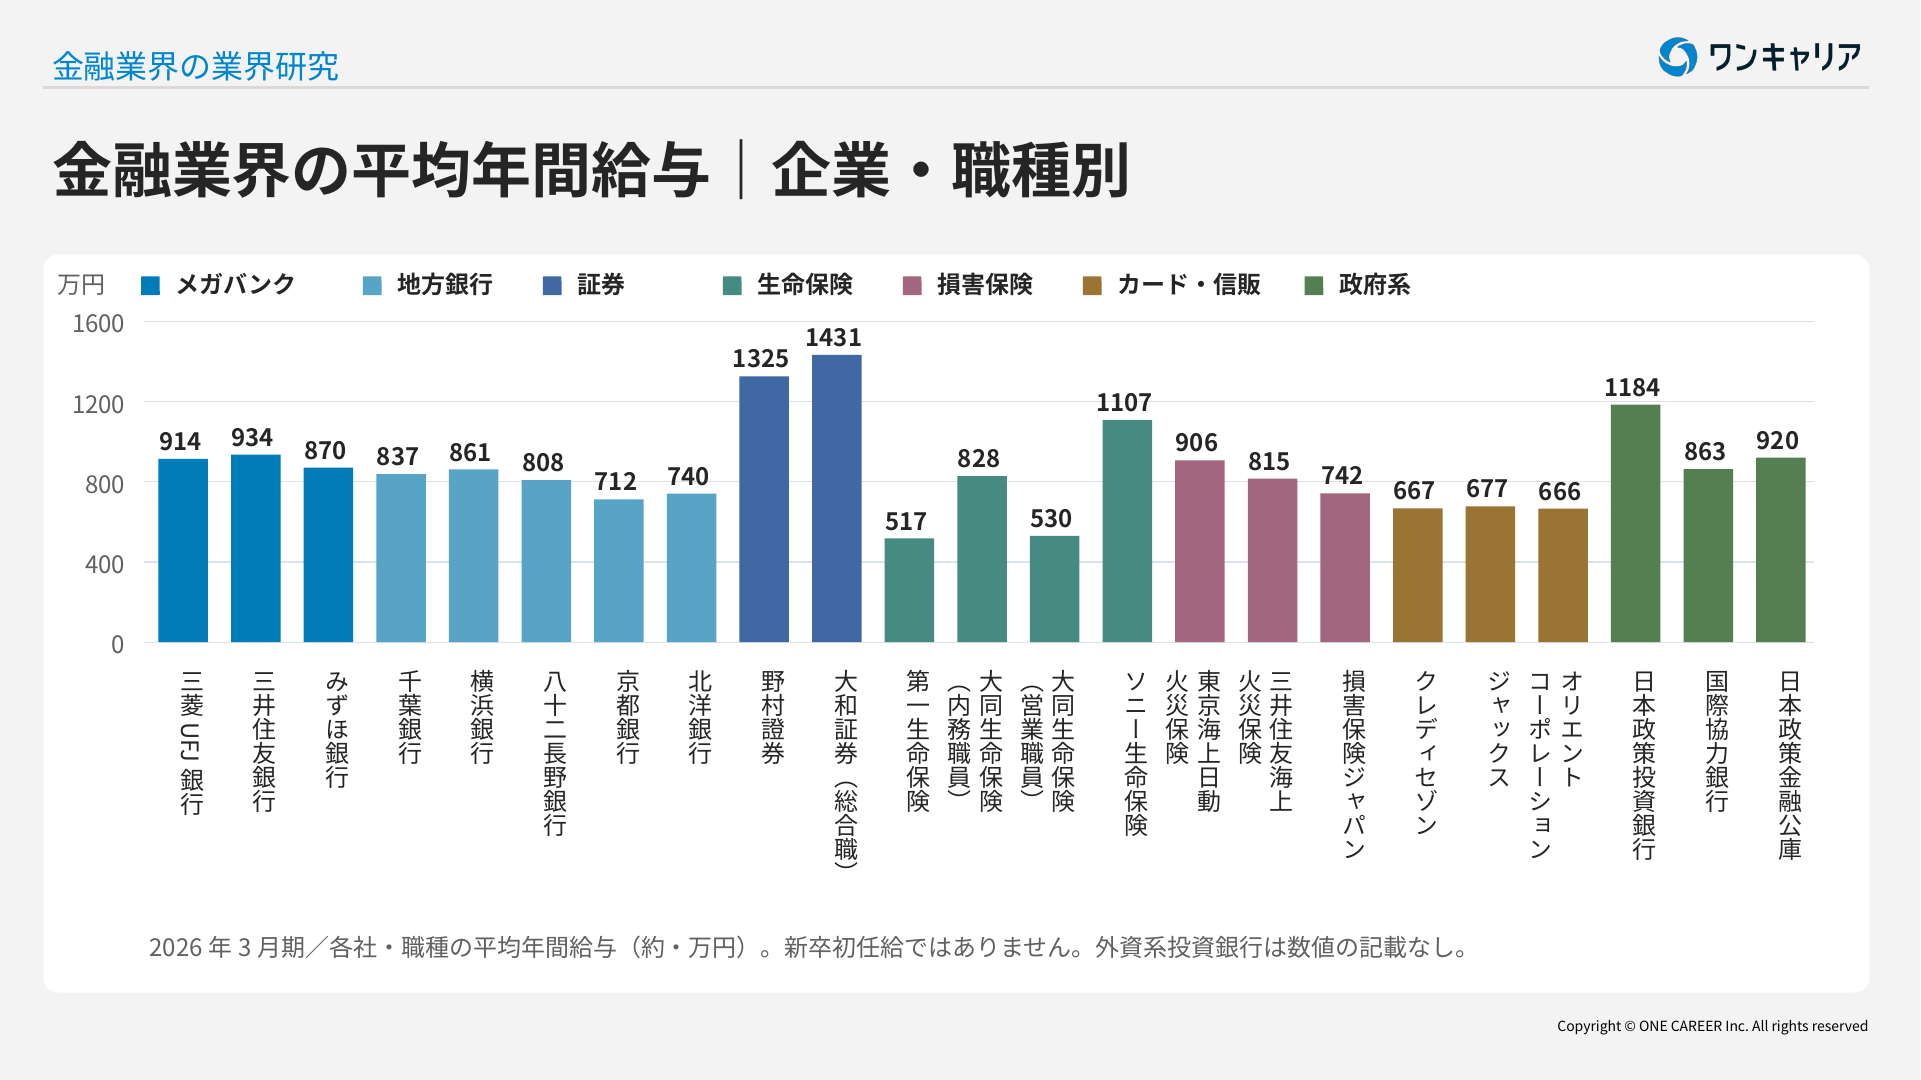
金融業界の年収は、業態や企業によって大きく異なります。ここでは、各社が金融庁に提出した最新の有価証券報告書(2026年3月期)(※39)をもとに、業態ごとの平均年間給与の目安をまとめました。
| 業態 | 企業名 | 平均年間給与 | 平均年齢 |
| メガバンク | 三菱UFJ銀行 | 約914万円 | 40.1歳(※17) |
| 三井住友銀行 | 約934万円 | 41歳2カ月(※18) | |
| みずほ銀行 | 約870万円 | 40.7歳(※19) | |
| 地方銀行 | 千葉銀行 | 約837万円 | 38.3歳(※20) |
| 横浜銀行※1 | 約861万円 | 39.9歳(※21) | |
| 京都銀行※1 | 約712万円 | 39.1歳(※22) | |
| 証券 | 野村證券※1 | 約1,325万円 | 42歳2カ月(※23) |
| 大和証券(総合職)※1 | 約1,431万円 | 38.7歳(※24) | |
| 生命保険 | 第一生命保険※1 | 約517万円 | 47歳0カ月(※25) |
| 大同生命保険(内務職員)※1 | 約828万円 | 43.8歳(※26) | |
| 大同生命保険(営業職員)※1 | 約530万円 | 48.4歳(※26) | |
| ソニー生命保険※1 | 約1,107万円 | 44.3歳(※27) | |
| 損害保険 | 東京海上日動火災保険 | 約906万円 | 42.6歳(※28) |
| 三井住友海上火災保険 | 約815万円 | 42.2歳(※29) | |
| 損害保険ジャパン | 約742万円 | 45.6歳(※30) | |
| クレジットカード・信販 | クレディセゾン | 約667万円 | 44.4歳(※31) |
| ジャックス | 約677万円 | 40.4歳(※32) | |
| オリエントコーポレーション | 約666万円 | 43.1歳(※33) | |
| 政府系金融機関 | 日本政策投資銀行 | 約1,184万円 | 36.8歳(※34) |
| 国際協力銀行※2 | 約863万円 | 37.9歳(※35) | |
| 日本政策金融公庫 | 約920万円 | 42.4歳(※36) | |
| 外資系投資銀行 | — | 公表データなし※3 | — |
※平均年間給与は、各社の有価証券報告書(2026年3月期)の「従業員の状況」に記載された値を万円単位に四捨五入。賞与および基準外賃金を含む。
※1 持株会社の有価証券報告書に記載された、当該子会社(最大人員会社等)の値。
※2 有価証券報告書の注記に、平均年間給与に賞与および基準外賃金を含む旨の記載がない。
※3 外資系投資銀行については、同条件で比較できる日本法人の平均年間給与を確認できなかったため、掲載なし。
表を見ると、証券会社や政府系金融機関、メガバンクの平均年間給与が高い傾向にあります。生命保険会社は職種による差が大きく、大同生命保険では内務職員の約828万円に対し、営業職員は約530万円です(※26)。
平均年間給与は年齢や職種の構成で変わり、新卒の初任給とは異なる点に注意してください。
なお、働き方も業態によって異なります。銀行や保険会社の総合職は数年ごとに全国を異動するのが一般的で、繁忙期は銀行なら月末や期末、証券会社なら相場が大きく動いたときに訪れやすくなります。また、株式や投資信託を販売するには外務員資格の取得と登録が必要です(金融商品取引法第64条)(※40)(※6)。
(※17)参考:金融庁 EDINET|株式会社三菱UFJ銀行 有価証券報告書(2026年3月期)
(※18)参考:金融庁 EDINET|株式会社三井住友銀行 有価証券報告書(2026年3月期)
(※19)参考:金融庁 EDINET|株式会社みずほ銀行 有価証券報告書(2026年3月期)
(※20)参考:金融庁 EDINET|株式会社千葉銀行 有価証券報告書(2026年3月期)
(※21)参考:金融庁 EDINET|株式会社横浜フィナンシャルグループ 有価証券報告書(2026年3月期)
(※22)参考:金融庁 EDINET|株式会社京都フィナンシャルグループ 有価証券報告書(2026年3月期)
(※23)参考:金融庁 EDINET|野村ホールディングス株式会社 有価証券報告書(2026年3月期)
(※24)参考:金融庁 EDINET|株式会社大和証券グループ本社 有価証券報告書(2026年3月期)
(※25)参考:金融庁 EDINET|株式会社第一ライフグループ 有価証券報告書(2026年3月期)
(※26)参考:金融庁 EDINET|株式会社T&Dホールディングス 有価証券報告書(2026年3月期)
(※27)参考:金融庁 EDINET|ソニーフィナンシャルグループ株式会社 有価証券報告書(2026年3月期)
(※28)参考:金融庁 EDINET|東京海上日動火災保険株式会社 有価証券報告書(2026年3月期)
(※29)参考:金融庁 EDINET|三井住友海上火災保険株式会社 有価証券報告書(2026年3月期)
(※30)参考:金融庁 EDINET|損害保険ジャパン株式会社 有価証券報告書(2026年3月期)
(※31)参考:金融庁 EDINET|株式会社クレディセゾン 有価証券報告書(2026年3月期)
(※32)参考:金融庁 EDINET|株式会社ジャックス 有価証券報告書(2026年3月期)
(※33)参考:金融庁 EDINET|株式会社オリエントコーポレーション 有価証券報告書(2026年3月期)
(※34)参考:金融庁 EDINET|株式会社日本政策投資銀行 有価証券報告書(2026年3月期)
(※35)参考:金融庁 EDINET|株式会社国際協力銀行 有価証券報告書(2026年3月期)
(※36)参考:金融庁 EDINET|株式会社日本政策金融公庫 有価証券報告書(2026年3月期)
(※37)参考:厚生労働省|令和7年賃金構造基本統計調査(一般労働者 産業大分類)
(※38)参考:厚生労働省|令和7年賃金構造基本統計調査(一般労働者 産業中分類)
(※39)参考:金融庁|EDINET(有価証券報告書等の開示書類閲覧サイト)
(※40)参考:日本証券業協会|外務員とは
(※6)参考:e-Gov法令検索|金融商品取引法(第64条)
(※41)参考:生命保険協会|生命保険募集人 一般課程試験
(※42)参考:日本損害保険協会|損害保険募集人一般試験
金融業界の現状と今後の動向
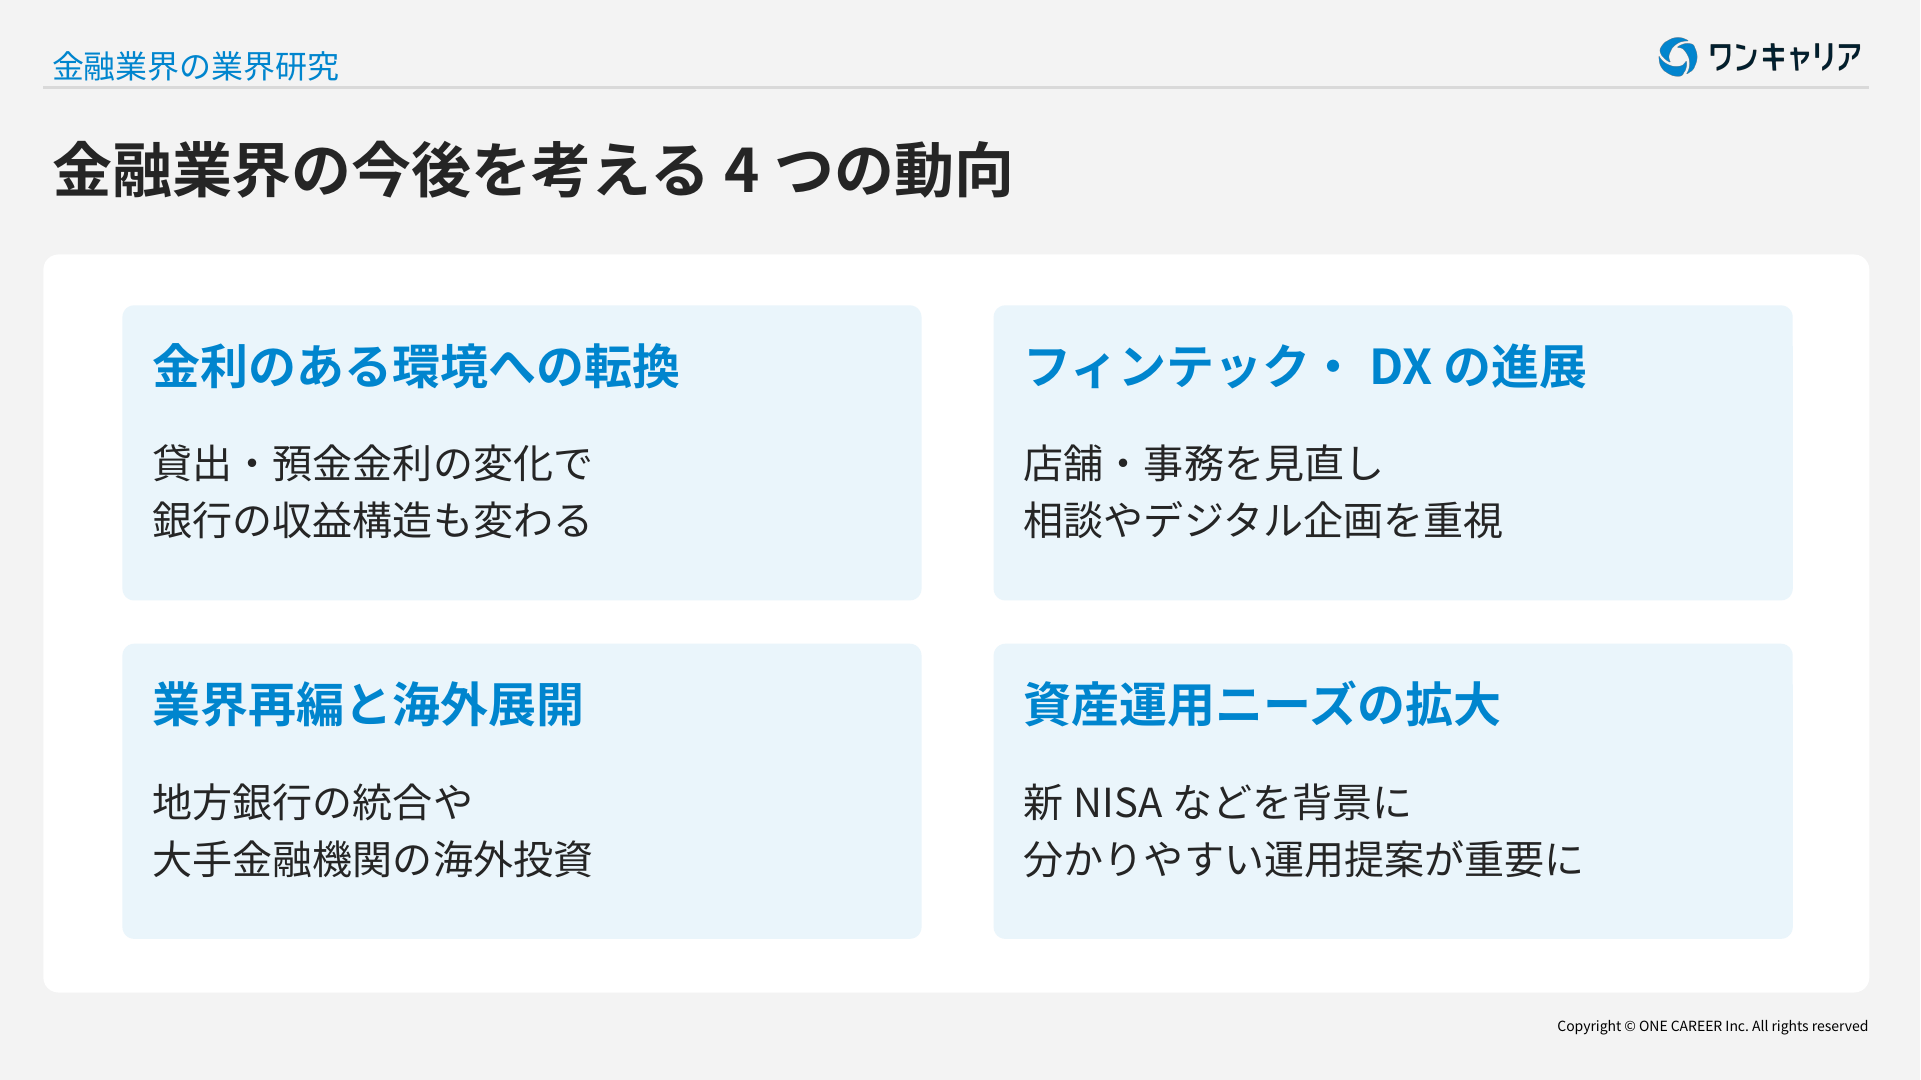
金融業界は今、大きな転換期を迎えています。面接で「業界の課題や今後の展望」を聞かれた際に答えられるよう、特に押さえておきたい4つの動向を紹介します。
金利のある環境への転換と銀行の収益構造
日本銀行は2024年3月にマイナス金利政策を解除し(※43)、その後、段階的に政策金利を引き上げてきました。2025年1月に0.5%程度(※44)、2025年12月に0.75%程度(※45)、2026年6月に1.0%程度(※46)とし、2026年9月の金融政策決定会合では1.25%程度への引き上げを決めています(※47)。
金利が上がると、銀行は貸出金利を引き上げやすくなり、預金金利との差である「利ざや」が広がります。
日本銀行の「2025年度の銀行・信用金庫決算」によると、円金利の上昇などを背景に、大手行・地域銀行ともに資金利益(貸出や有価証券から得る利息から、預金などへの支払利息を差し引いた利益)が前年度から増えました(※48)。
一方で同資料では、円金利の上昇を受けて保有する債券の売却損を計上したことが、利益を押し下げる要因になったとも指摘されています(※48)。
(※43)参考:日本銀行|金融政策の枠組みの見直しについて(2024年3月19日)
(※44)参考:日本銀行|金融市場調節方針の変更について(2025年1月24日)
(※45)参考:日本銀行|金融市場調節方針の変更について(2025年12月19日)
(※46)参考:日本銀行|金融市場調節方針の変更について(2026年6月16日)
(※47)参考:日本銀行|金融市場調節方針の変更について(2026年9月18日)
(※48)参考:日本銀行|金融システムレポート別冊「2025年度の銀行・信用金庫決算」
フィンテック・DXの進展と店舗・人員の再編
スマートフォンで口座開設から振込まで完結するネット銀行や、コード決済などのキャッシュレス決済が広がり、お客さまが店舗を訪れる機会は減っています。経済産業省によると、2025年のキャッシュレス決済比率は58.0%(国内指標)に達しました(※9)。
こうした変化を受けて、銀行では店舗の統合や事務作業のデジタル化が進んでいます。たとえば、2026年1月に合併した八十二銀行と長野銀行(合併後の行名は八十二長野銀行)(※50)は、2023年12月に公表した計画で、合併にあわせて県内外の46店舗を移転または統合するとしています(※49)。
事務作業の自動化が進むにつれて、新卒の仕事も窓口での事務処理より、お客さまへの相談・提案や、デジタルを活用した企画業務の比重が高まっていくと考えられます。
(※9)参考:経済産業省|2025年のキャッシュレス決済比率を算出しました
(※49)参考:八十二銀行|経営統合に伴う店舗統廃合のお知らせ
(※50)参考:八十二銀行|当行と長野銀行の合併及び商号変更(定款の一部変更)に関するお知らせ
業界再編・金融グループ化と海外展開
人口減少や長く続いた低金利を背景に、地方銀行の統合が相次いでいます。2026年3月には、千葉銀行と千葉興業銀行が共同持株会社「ちばフィナンシャルグループ」の設立(2027年4月予定)に関する最終契約(※51)を、群馬銀行と第四北越フィナンシャルグループが経営統合(2027年4月予定)に関する最終合意(※52)を、それぞれ発表しました。
大手金融機関は、成長が見込まれる海外への投資を強めています。三菱UFJ銀行は2026年4月、インドの大手ノンバンクであるShriram Finance社への約3,962億インドルピー(契約発表時の想定で約6,823億円)(※53)の出資を完了しました(※54)。
保険業界でも、日本生命保険が2025年10月に、米国などで生命保険事業を展開するレゾリューションライフの完全子会社化を完了する(※55)など、海外事業の拡大が進んでいます。
(※51)参考:千葉銀行|株式会社千葉銀行と株式会社千葉興業銀行の共同持株会社設立(共同株式移転)に関する最終契約締結について
(※52)参考:群馬銀行|株式会社群馬銀行と株式会社第四北越フィナンシャルグループの株式交換による経営統合に関する最終合意について
(※53)参考:三菱UFJフィナンシャル・グループ|インド大手ノンバンク Shriram Finance 社への出資について(2025年12月19日)
(※54)参考:三菱UFJフィナンシャル・グループ|インド大手ノンバンクShriram Finance社への出資完了について
(※55)参考:日本生命保険|レゾリューションライフの完全子会社化等の完了について
資産運用ニーズの拡大(新NISA・資産運用立国)
2024年に始まった新しいNISA(少額投資非課税制度)をきっかけに、個人の資産運用への関心が高まっています。
金融庁の調査によると、NISA口座数は2026年6月末時点で約3,048万口座、2014年の制度開始以来(旧制度を含む)の累計買付額は約85.2兆円となりました(※56)(※57)。2024年末の約2,559万口座・約52.6兆円から、1年半で大きく伸びています。
政府が「資産運用立国」を掲げるなか(※58)、証券会社や資産運用会社、銀行の窓口では、投資の経験が少ない人にもわかりやすく提案できる人材が、これまで以上に求められています。
(※56)参考:金融庁|NISA口座の利用状況に関する調査結果(令和8年6月末時点)の公表について
(※57)参考:金融庁|NISAの利用状況の推移(令和8年6月末時点)
(※58)参考:金融庁|資産運用立国について
金融業界に向いている人・求められる資質
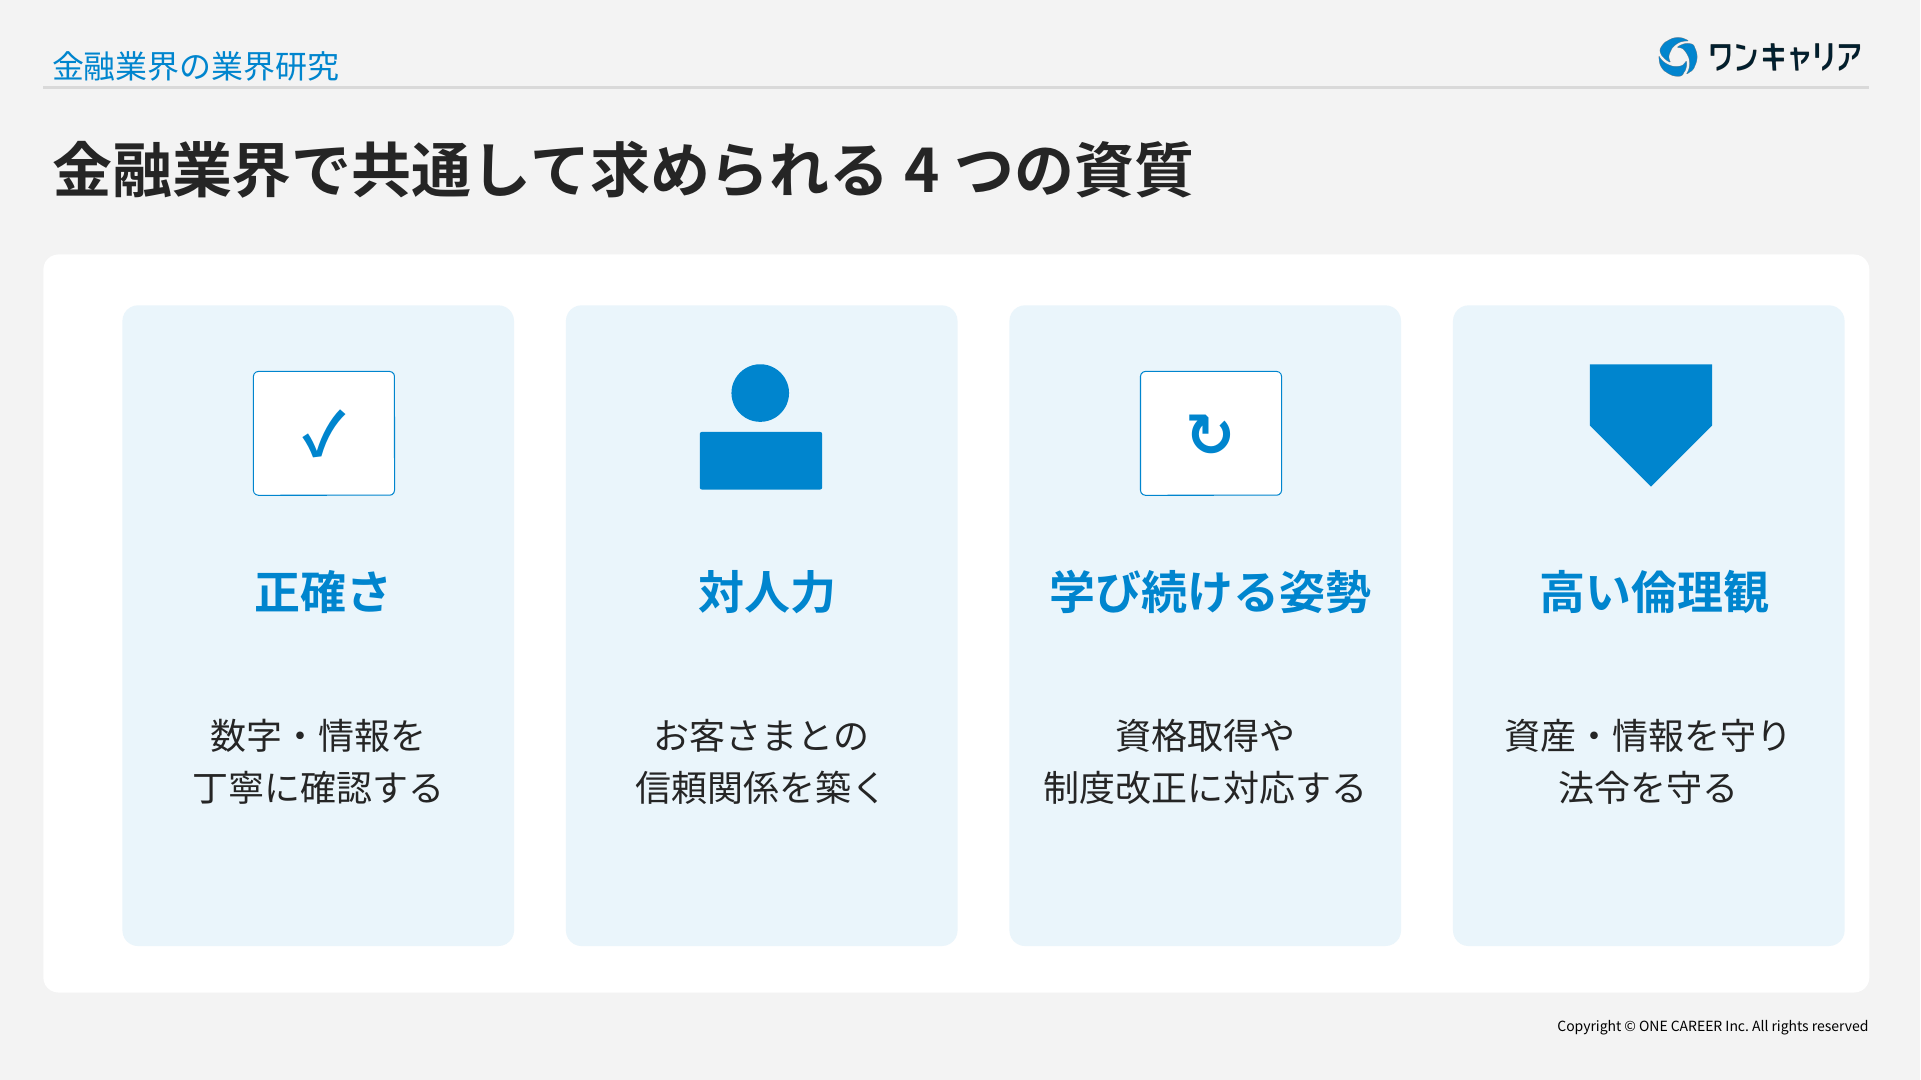
金融業界では、業態を問わず共通して求められる資質があります。ここでは代表的な4つを、実際の業務場面とあわせて紹介します。
• 数字と情報を扱う正確さ:融資の金額や金利、保険金の支払額など、金融業界では1つの数字の誤りがお客さまの損失に直結します。細かな確認作業を丁寧に積み重ねられる人は、どの業態でも信頼されます。
• 信頼関係を築く対人力:金融商品は形がなく、他社との違いが見えにくい商品です。だからこそ「この人に任せたい」と思ってもらえる関係づくりが、営業の成果を左右します。
• 学び続ける姿勢:入社後には外務員や保険募集人などの資格取得が求められる(※40)(※41)(※42)ほか、金利・税制・法律の改正にも対応し続ける必要があります。
• 高い倫理観:お客さまの大切な資産や個人情報、公表前の企業情報を扱うため、法令を守る姿勢(コンプライアンス)が何より重視されます。
ただし、業態によって求められる資質の比重は異なります。たとえば、証券会社では相場の変化に向き合う力が、損害保険会社では事故や災害で困っている人を支える力が、より重視されます。
業態ごとの違いは、本記事の「金融業界の業態一覧|9つの業態の違いを比較」の比較表で確認してみてください。
金融業界の就活の特徴と選考対策
金融業界の選考には、大きく2つの特徴があります。1つ目は、インターンシップを経由した早期選考が多いことです。夏や冬のインターンでの評価が、その後の選考の案内につながるケースも少なくありません。
2つ目は、「なぜ銀行なのか」「なぜこの会社なのか」と、業態や企業ごとに志望理由を切り分けて問われることです。業態の違いを理解したうえで、自分の言葉で説明できるよう準備しておきましょう。
選考スケジュールとインターンの位置づけ
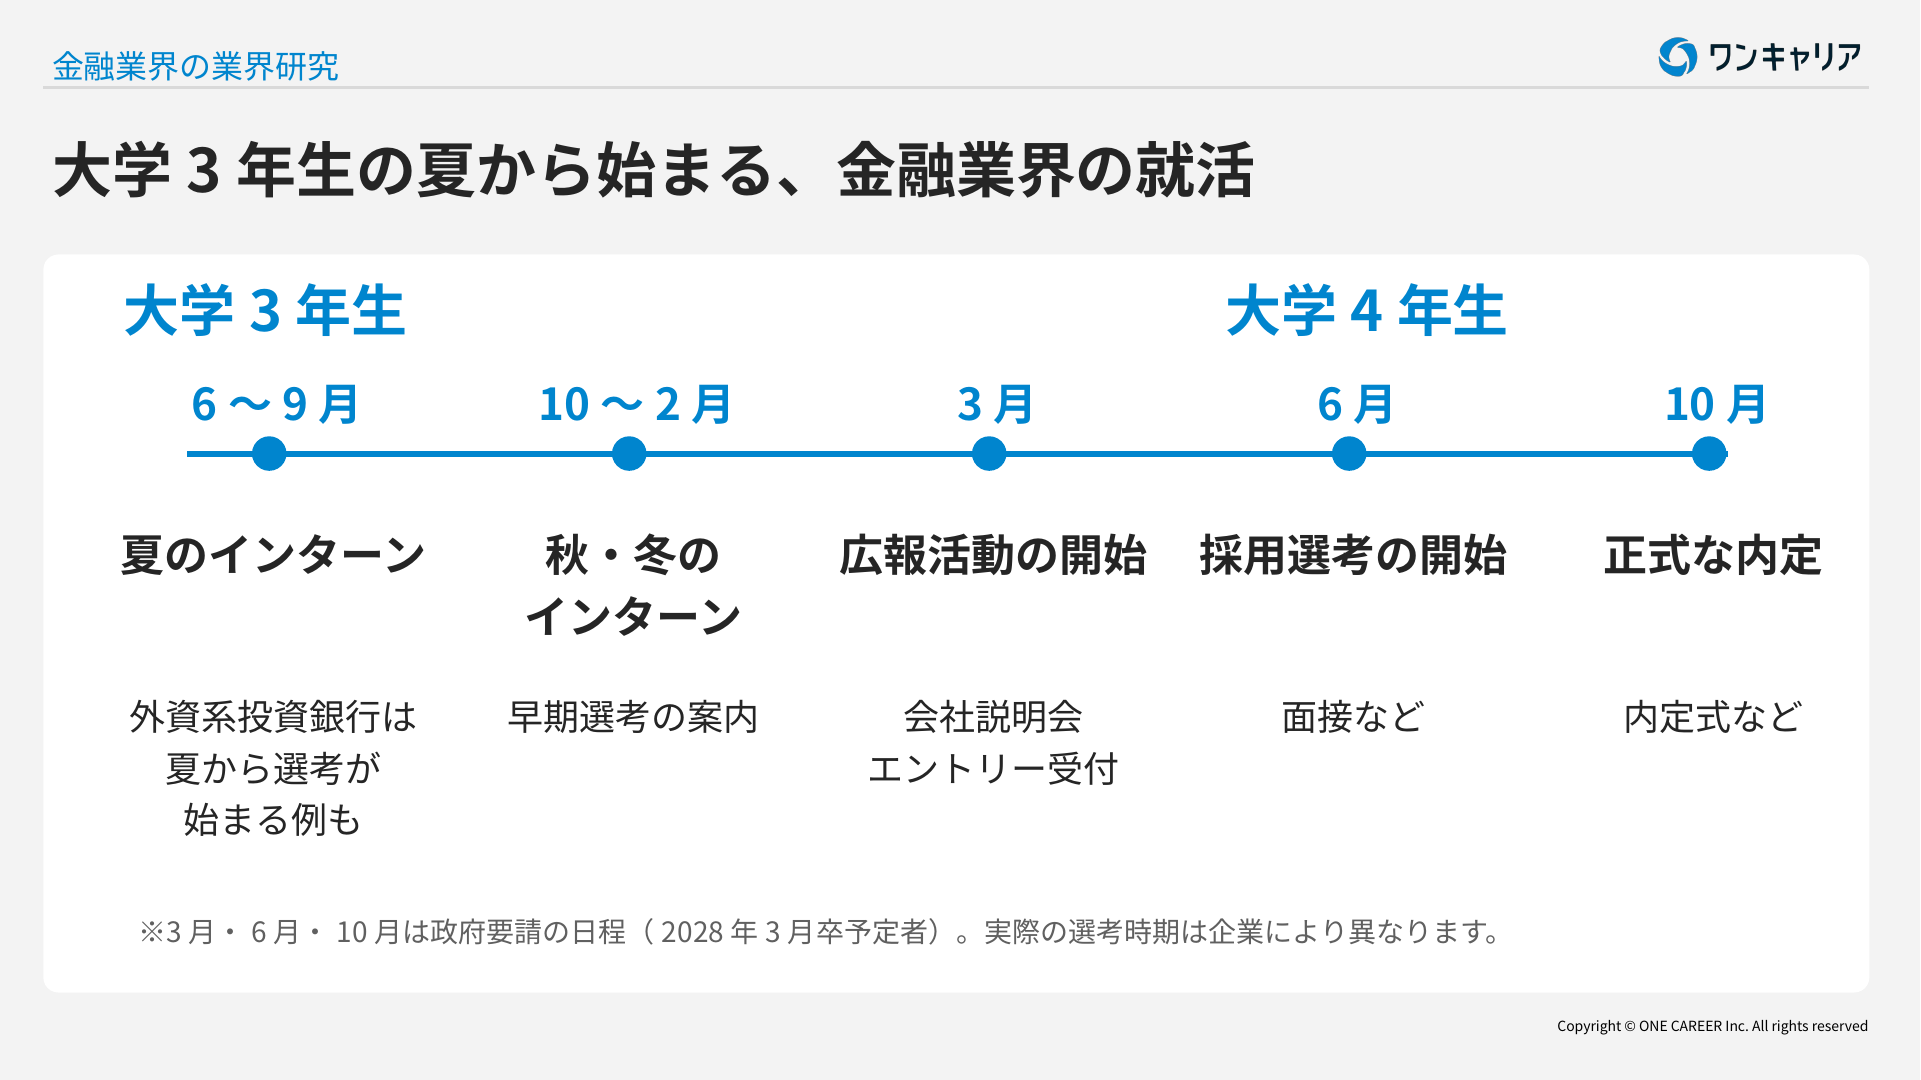
政府は、2027年度卒業・修了予定者(2028年3月卒業予定の学生)について、広報活動の開始を3月1日以降、採用選考活動の開始を6月1日以降、正式な内定日を10月1日以降とするよう、経済団体などに要請しています(※59)(※60)。
ただし、一定の基準を満たすインターンシップ(汎用的能力活用型は5日間以上、専門活用型は2週間以上で、実施期間の半分を超える日数を就業体験にあてるものなど)で得た学生の情報は、3月以降の広報活動や6月以降の採用選考活動に活用できます(※61)。そのため、3年生の夏・冬のインターンは、実質的に選考の入り口となっています。
| 時期 | 主な動き |
| 大学3年生の6〜9月 | 夏のインターンシップ。外資系投資銀行では、この時期から実質的な選考が始まるケースも |
| 大学3年生の10〜2月 | 秋・冬のインターンシップ、早期選考の案内 |
| 大学3年生の3月 | 広報活動の開始(会社説明会、エントリー受付) |
| 大学4年生の6月 | 採用選考活動の開始(面接など) |
| 大学4年生の10月 | 正式な内定 |
▼金融業界のインターンシップについて詳しく知りたい方はこちら
• 金融業界のインターンシップ・イベント一覧
(※59)参考:内閣官房|2027(令和9)年度卒業・修了予定者等の就職・採用活動に関する要請等について
(※60)参考:内閣官房|2027年度卒業・修了予定者の就職・採用活動日程に関する考え方
(※61)参考:文部科学省・厚生労働省・経済産業省|インターンシップを始めとする学生のキャリア形成支援に係る取組の推進に当たっての基本的考え方
業態ごとの選考の違いとよく問われること
金融業界の面接では、「なぜ銀行ではなく証券なのか」「なぜ生命保険ではなく損害保険なのか」といった、業態の選び方を問われる傾向があります。学生が業態の違いを正しく理解したうえで、自分の価値観に合う道を選んでいるかを確認するためです。
答える際は、比較する業態の「ビジネスモデル」と「お客さまとの関わり方」の違いを出発点にするのがおすすめです。
たとえば証券会社を選ぶ理由なら、「預金を集めて貸し出す銀行と違い、市場を通じてお客さまの資産づくりを直接支えられる点に魅力を感じた」のように、業態の違いと自分の経験・価値観を結びつけて話すと説得力が増します。
実際にどのような質問をされたのかは、先輩たちの選考体験談で確認しておきましょう。
• 金融業界の通過ES・選考体験談を見る
志望動機の作り方
金融業界の志望動機は、「業界を選ぶ理由」「業態を選ぶ理由」「その企業を選ぶ理由」の3段階で組み立てると、説得力のある内容になります。
• 業界を選ぶ理由:なぜメーカーや商社ではなく金融業界なのかを、自分の経験と結びつけて説明します。
• 業態を選ぶ理由:銀行・証券・保険などのうち、なぜその業態なのかを、ビジネスモデルの違いから説明します。
• その企業を選ぶ理由:同じ業態の他社と比べた強みや社風、事業の方向性から、その企業でなければならない理由を説明します。
特に3つ目は、説明会やOB・OG訪問、社員のクチコミで得た具体的な情報を盛り込むと、ほかの就活生との差をつけられます。銀行を志望する人は、内定者のES例文も参考にしてみてください。
▼銀行の志望動機について詳しく知りたい方はこちら
• 銀行の志望動機|3つの必須要素と内定者のES例文
金融業界の人気企業ランキング(ワンキャリア会員データ)
ワンキャリアで金融業界の企業をお気に入り登録している会員の数をもとに、人気企業の上位10社をまとめました。
| 順位 | 企業名 | 業種(ワンキャリアの分類) | お気に入り登録者数 |
| 1 | 三井住友銀行 | 銀行・証券 | 55,465人 |
| 2 | 東京海上日動火災保険 | 保険(生保・損保) | 45,195人 |
| 3 | ジェーシービー(JCB) | カード・リース・信販 | 36,142人 |
| 4 | 三菱UFJ銀行 | 銀行・証券 | 34,300人 |
| 5 | 三菱UFJ信託銀行 | 銀行・証券 | 27,203人 |
| 6 | 野村證券 | 銀行・証券 | 26,735人 |
| 7 | 三井住友海上火災保険 | 保険(生保・損保) | 26,353人 |
| 8 | 三井住友信託銀行 | 資産運用(PE・アセマネ・ファンド) | 21,006人 |
| 9 | みずほフィナンシャルグループ | 銀行・証券 | 20,913人 |
| 10 | SMBC日興証券 | 銀行・証券 | 20,833人 |
※集計条件:ワンキャリア「金融業界の企業一覧」に掲載されている企業のお気に入り登録者数(全卒年の合計)。2026年10月8日時点。
上位は銀行・証券が中心ですが、損害保険会社やカード会社、信託銀行も名を連ねています。気になる企業が見つかったら、企業ページで選考情報やクチコミを確認してみましょう。
• 金融業界の企業一覧を見る
金融業界の業界研究の進め方(3ステップ)
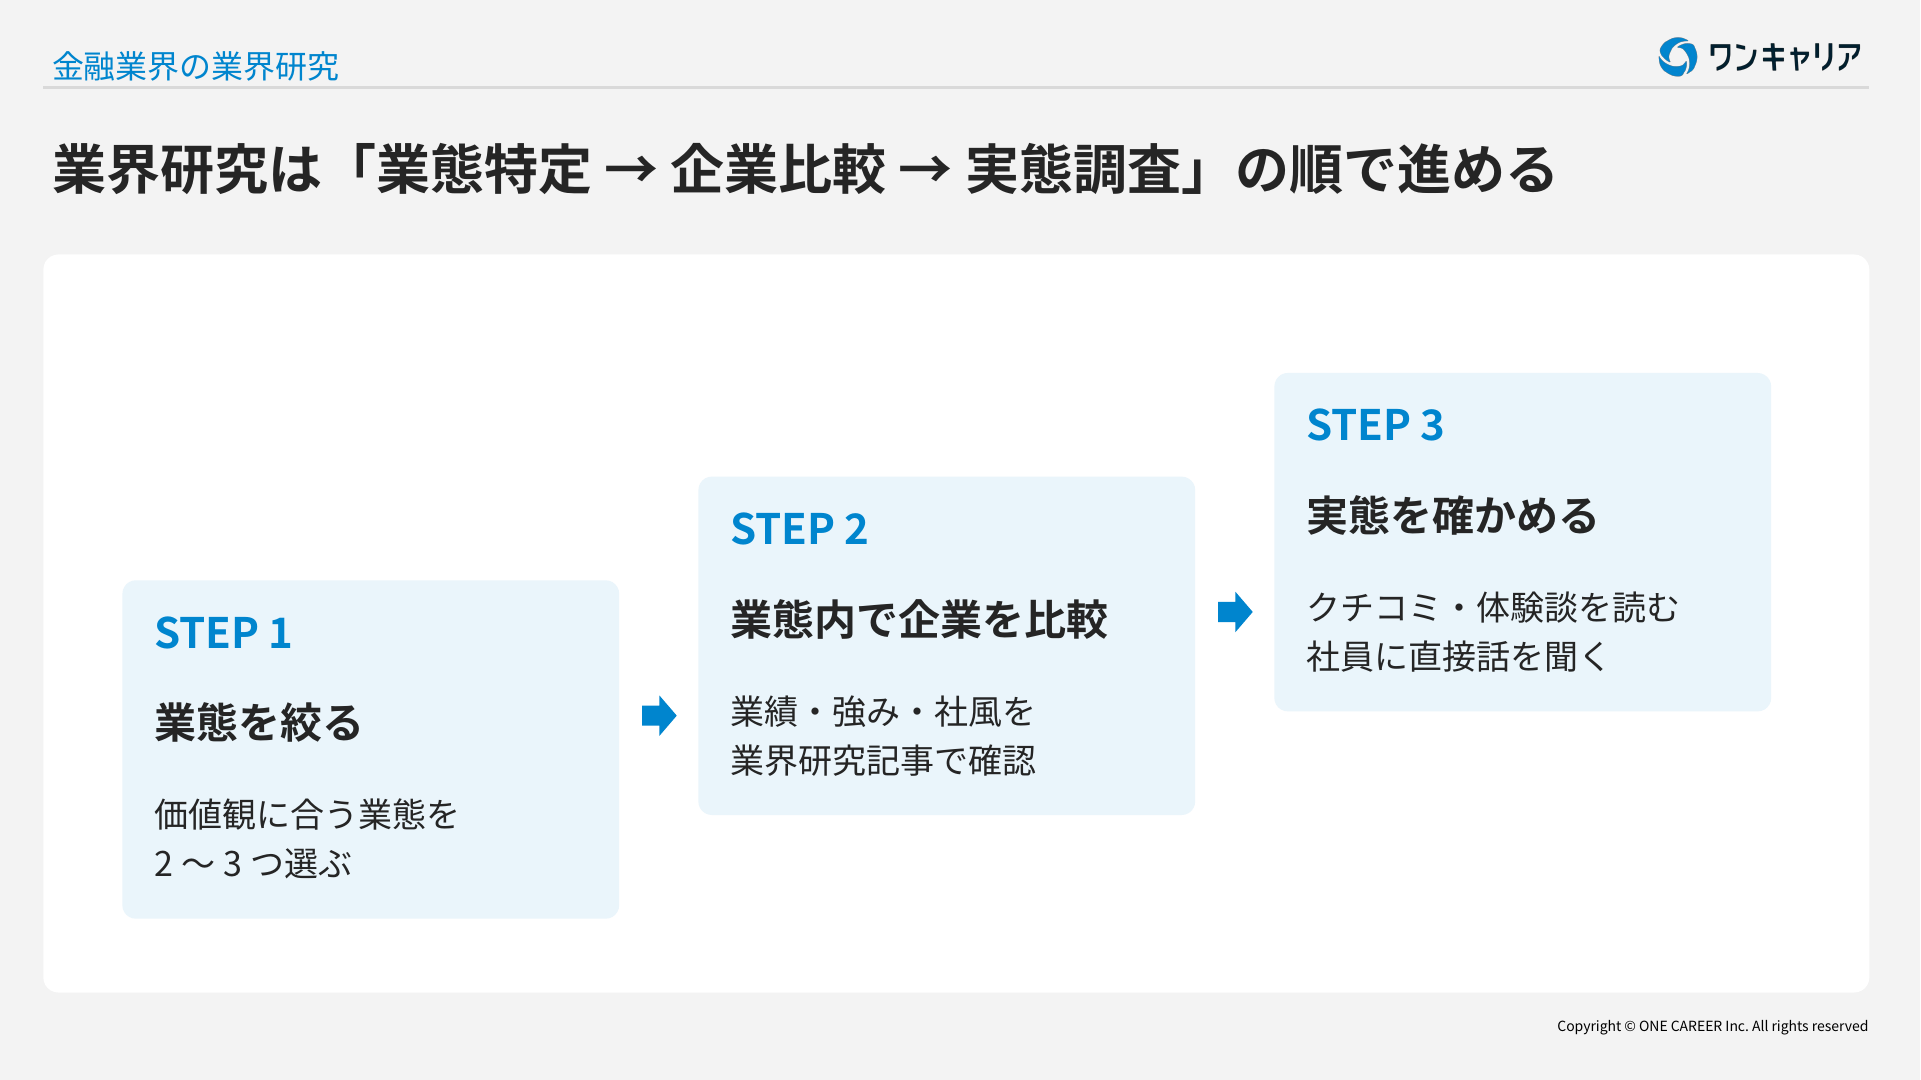
金融業界の業界研究は、やみくもに企業を調べるのではなく、「業態 → 企業 → 実態」の順に絞り込んでいくと効率的です。ここでは、ワンキャリアを活用した3つのステップを紹介します。
業態を絞る
まずは本記事の業態比較表を見ながら、ビジネスモデルや働き方が自分の価値観に合いそうな業態を2〜3つに絞ります。「お客さまは個人か法人か」「地域に根ざしたいか、全国や海外で働きたいか」といった軸で考えると整理しやすくなります。
業態内で企業を比較する
次に、各業態の業界研究記事で主要企業の業績や強み、社風の違いを比較します。あわせて金融業界の企業一覧から、説明会やインターンを実施している企業を探しておくと、その後の行動につなげやすくなります。
クチコミ・選考体験談で実態を確かめる
最後に、社員のクチコミで働き方や評価制度を、選考体験談でESや面接の傾向を確認します。インターンやOB・OG訪問で社員から直接話を聞き、ネット上の情報と実際の印象に違いがないかを確かめることも大切です。
金融業界の業界研究に関するよくある質問
ここでは、金融業界を目指す就活生からよく寄せられる疑問とその回答をまとめました。選考スケジュールや求められる資質、業態選びの悩みを解消し、業界研究をスムーズに進めるためのヒントとして活用してください。
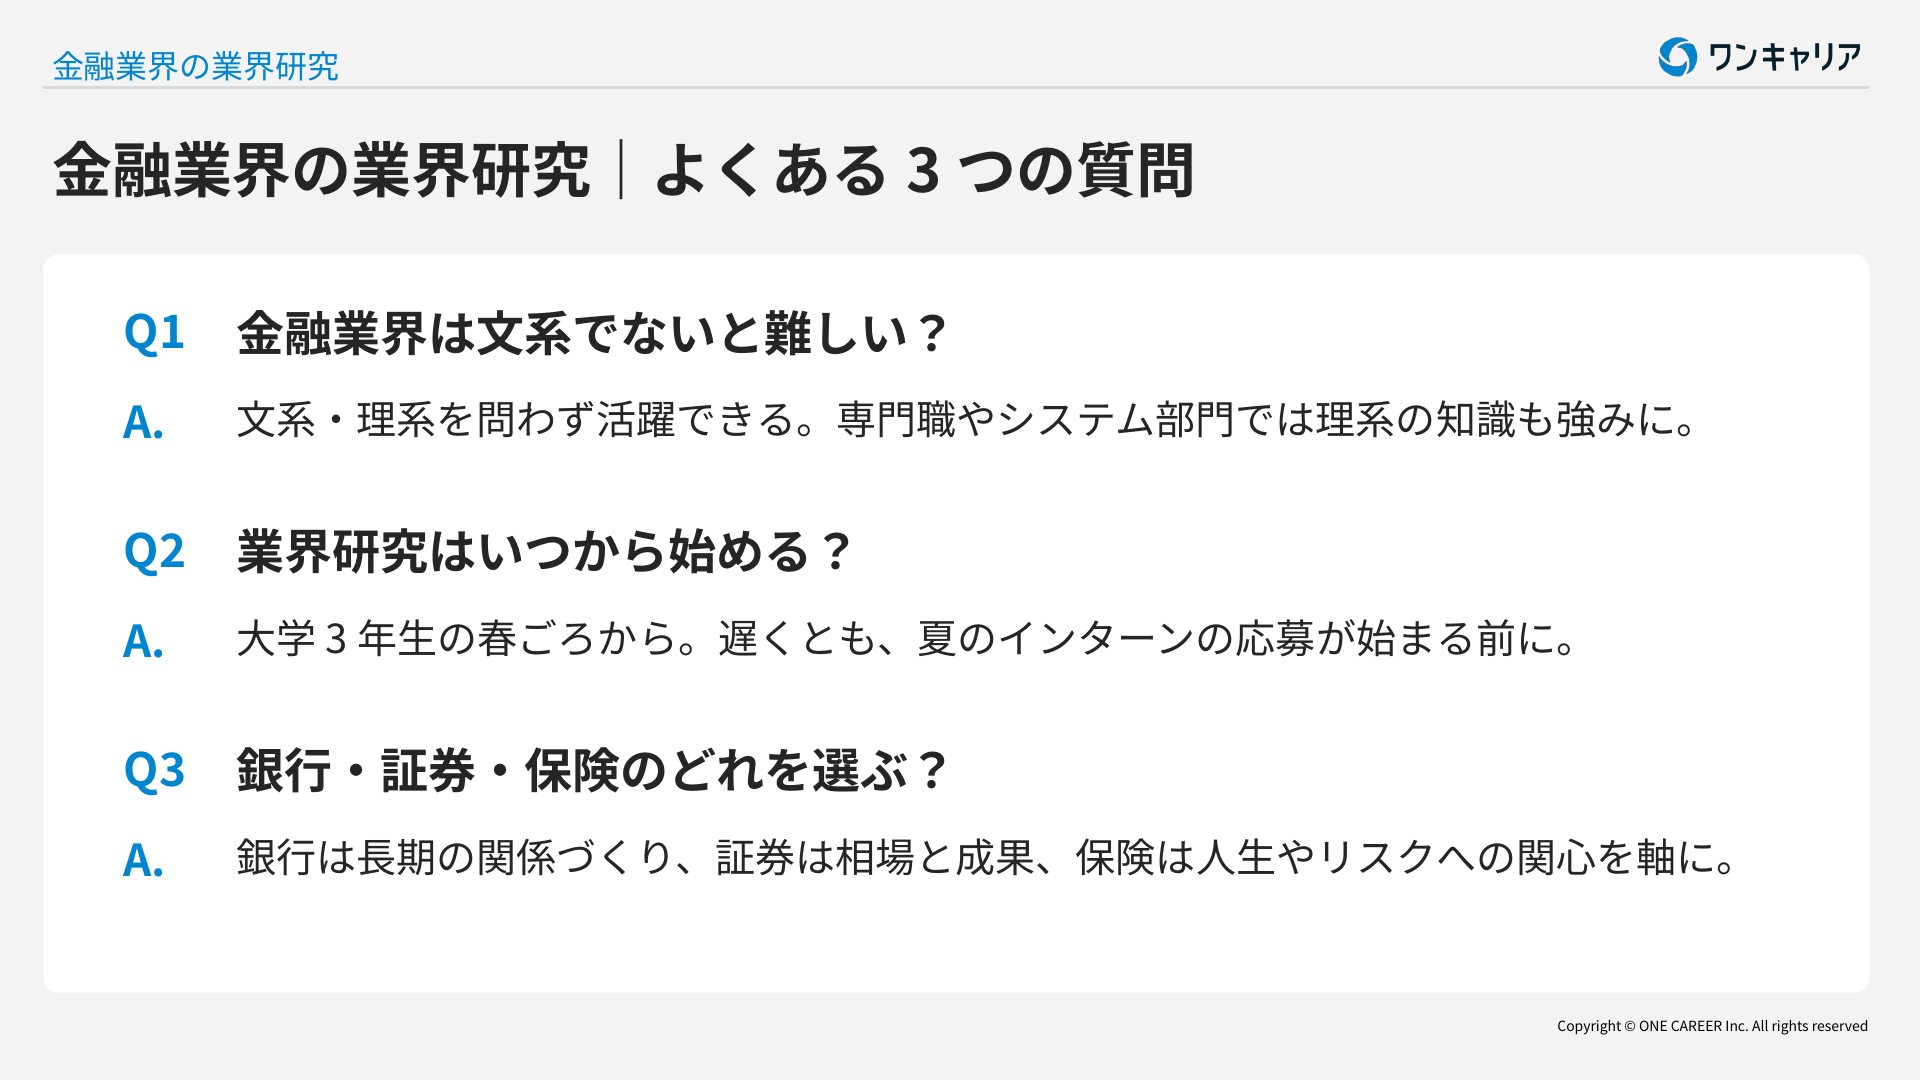
Q1. 金融業界は文系でないと難しいですか?
A. 文系・理系を問わず活躍できる業界です。営業職を中心に文系出身者が多い一方で、アクチュアリーや、数理モデルを使って市場を分析する専門職、システム部門などでは理系の知識が強みになります。
大切なのは学部よりも、数字を正確に扱う力やお客さまと信頼関係を築く力といえるでしょう。
▼金融業界に向いている人について詳しく知りたい方はこちら
• 金融業界に向いている人・求められる資質
Q2. 金融業界の業界研究はいつから始めればよいですか?
A. 大学3年生の春ごろ、遅くとも夏のインターンの応募が始まる前には始めるのがおすすめです。金融業界はインターン経由の早期選考が多く、外資系投資銀行は特に選考時期が早いため、早めに業態を絞っておくと動きやすくなります。
Q3. 銀行・証券・保険はどれを選べばよいですか?
A. どれが優れているかではなく、自分に合うかどうかで選びましょう。地域や取引先と長く付き合いたいなら銀行、相場の変化のなかで成果を追いたいなら証券、人の人生や企業のリスクに寄り添いたいなら保険が候補になります。
▼金融業界の業態について詳しく知りたい方はこちら
• 金融業界の業態一覧|9つの業態の違いを比較
まとめ
金融業界は、お金の流れを仲介して社会や経済を支える業界です。ただし、銀行・証券・保険といった業態ごとに、ビジネスモデルや働き方、選考の進み方は大きく異なります。
業界研究を進める際は、まず業態を絞り、次にその業態の中で企業を比較するという順番を意識しましょう。気になる企業が見つかったら、企業一覧や先輩の選考体験談で、より具体的な情報を集めてみてください。
• 金融業界の企業一覧を見る
• ES・選考体験談一覧を見る